Pemegang aset
Berita Acara Penghapusan Aset: Contoh untuk Perusahaan
Contoh berita acara penghapusan aset perusahaan: alasan yang sah, dokumen pendukung, alur persetujuan, dan bukti setelah aset dihapuskan.
· 8 menit baca
Berita acara penghapusan aset adalah bukti tertulis bahwa sebuah aset dikeluarkan dari daftar perusahaan, lengkap dengan alasan, dokumen, dan pihak yang menyetujui. Tanpa dokumen itu, aset yang sudah dibuang tetap tercatat, dan selisihnya muncul di audit berikutnya.
Lemari arsip besi di lantai dua sudah penyok dan lacinya tidak bisa ditutup rapat. Barangnya dipindahkan ke gudang bulan lalu, tapi di daftar aset namanya masih muncul dengan status aktif. (ilustrasi)
Panduan ini disusun reksaset, aplikasi pencatatan aset kantor, untuk admin aset, bagian umum, dan bagian keuangan yang mengurus penghapusan aset.
1. Apa itu berita acara penghapusan aset
Dalam praktik perusahaan, berita acara penghapusan aset mencatat aset mana yang keluar dari daftar, mengapa, dokumen apa yang menyertainya, dan siapa yang mengusulkan, memeriksa, serta menyetujui. Dokumen ini menyertai keputusan penghapusan.
Nama dokumennya perlu diluruskan sedikit, karena di lingkungan pemerintah istilahnya berbeda. PP 28/2020 mendefinisikan penghapusan sebagai “tindakan menghapus Barang Milik Negara/Daerah dari daftar barang dengan menerbitkan keputusan dari pejabat yang berwenang untuk membebaskan Pengelola Barang, Pengguna Barang, dan/atau Kuasa Pengguna Barang dari tanggung jawab administrasi dan fisik atas barang yang berada dalam penguasaannya” (peraturan.go.id, PDF PP 28/2020, 2020).
Yang diterbitkan adalah keputusan penghapusan, sedangkan istilah berita acara muncul untuk pelaksanaan pemusnahan. Jadi bila Anda mencari dasar hukum “berita acara penghapusan” di PP 27/2014 dan PMK 83/PMK.06/2016, yang Anda temukan adalah keputusan penghapusan.
Untuk perusahaan swasta, dokumen ini bagian dari tata kelola internal. Aturan negara yang kami kutip di sini menyangkut dokumen untuk Barang Milik Negara (BMN) dan Barang Milik Daerah (BMD).
Berita acara pemusnahan aset
Berita acara pemusnahan aset mencatat tindakan fisik: barang apa yang dimusnahkan, kapan, dengan cara apa, dan siapa yang menyaksikan. Di lingkungan pemerintah, pelaksanaan pemusnahan “dituangkan dalam berita acara” (PP 27/2014 Pasal 78 ayat (1a), yang disisipkan PP 28/2020, Pasal I angka 31). Untuk BMN, aturannya lebih rinci sebagai Berita Acara Pemusnahan (peraturan.go.id, PDF PMK 83/PMK.06/2016, Pasal 13 ayat (3)).
Dokumen itu tidak sama dengan berita acara penghapusan. Pemusnahan hanya salah satu alasan penghapusan. Untuk BMN, berita acara pemusnahan menjadi dasar penerbitan keputusan penghapusan, dan berita acaranya dilampirkan bersama keputusan itu dalam laporan kepada Pengelola Barang (PMK 83/PMK.06/2016 Pasal 45 ayat (1) dan (3)). Aset yang sudah beralih kepemilikannya, misalnya dijual atau dihibahkan, dihapuskan karena alasan itu, bukan lewat pemusnahan (PP 27/2014 Pasal 83 ayat (1)).
Penjualan berakhir dengan penghapusan aset dari daftar. PP 27/2014 menyebut penjualan sebagai pengalihan kepemilikan kepada pihak lain dengan menerima penggantian dalam bentuk uang (Pasal 1 angka 18). Karena itu dokumen penjualan disiapkan sebelum berita acara ditandatangani.
2. Kapan aset layak dihapus: lima alasan
Di reksaset, formulir penghapusan menyediakan lima alasan: rusak berat, dijual atau dilelang, hilang atau dicuri, dihibahkan, dan dimusnahkan. Lima alasan ini berasal dari formulir aplikasi, bukan dari peraturan. Kami tidak menemukan aturan yang menetapkan daftar ini untuk perusahaan swasta. Sebagai pembanding, PP 27/2014 menyebut penghapusan dari Daftar Barang Milik Negara/Daerah terjadi bila barang “sudah beralih kepemilikannya, terjadi Pemusnahan, atau karena sebab lain” (Pasal 83 ayat (1)). Pemusnahan baru dilakukan bila barang “tidak dapat digunakan, tidak dapat dimanfaatkan, dan/atau tidak dapat dipindahtangankan” (Pasal 77 huruf a), atau bila ada alasan lain sesuai ketentuan peraturan (huruf b).
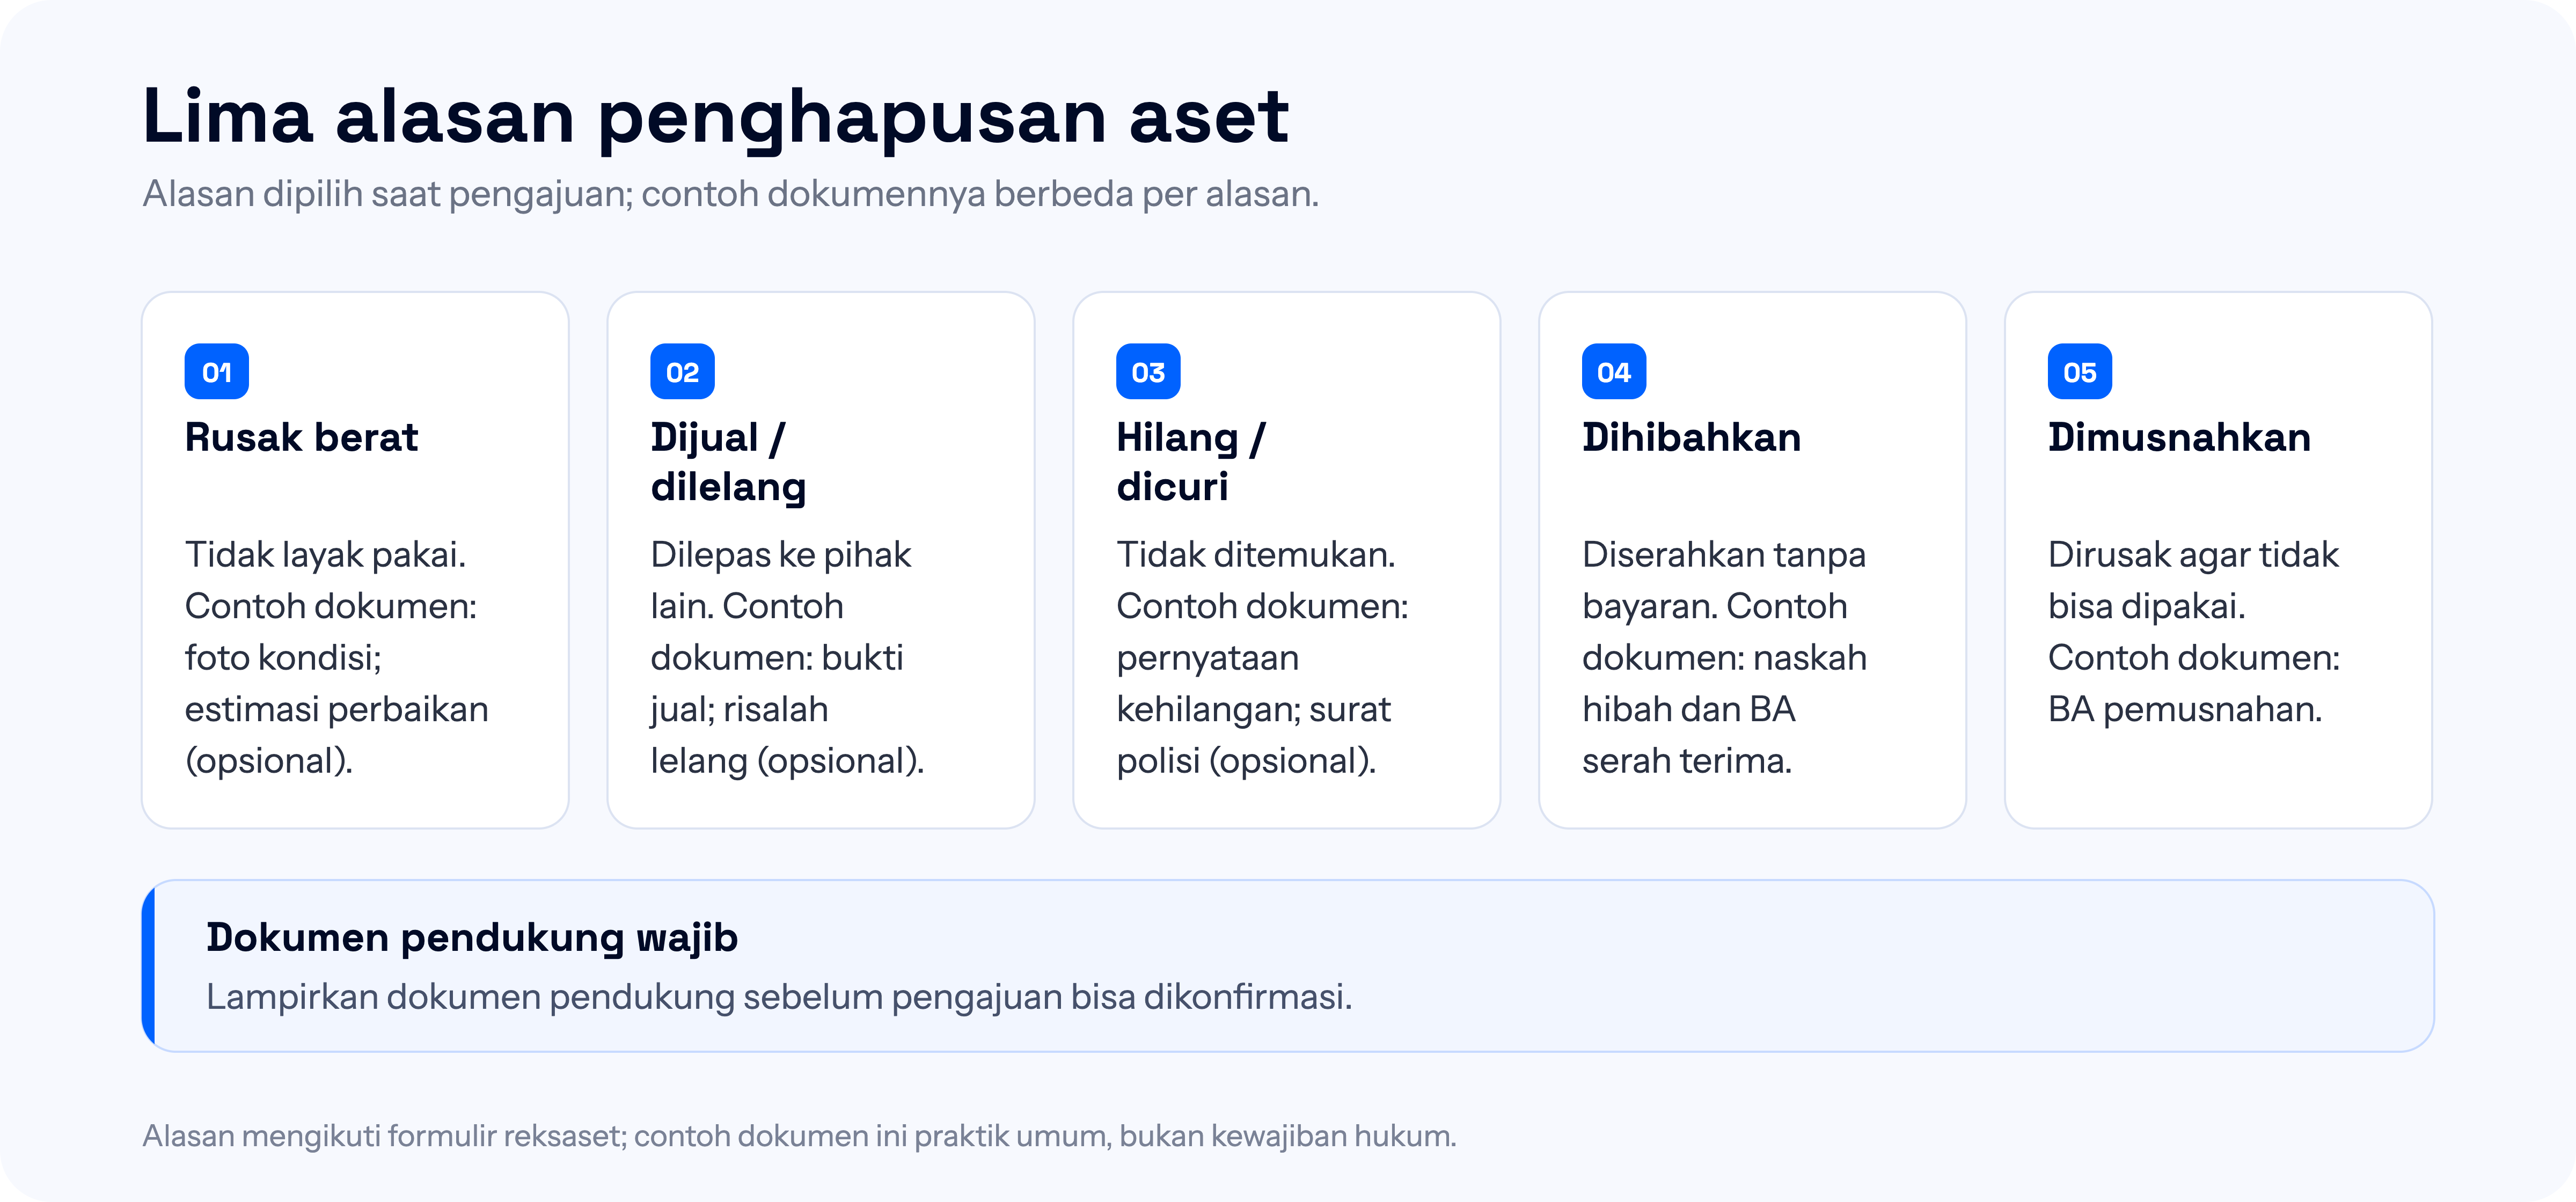
Rusak berat. Barang masih ada, tapi biaya perbaikan tidak lagi masuk akal dibanding manfaatnya. Contohnya printer laser yang komponen utamanya sudah tidak diproduksi. Dokumen yang lazim untuk alasan ini adalah foto kondisi dan, bila ada, estimasi perbaikan.
Dijual atau dilelang. Barang masih bernilai dan berpindah ke pihak lain dengan penggantian uang. Untuk kendaraan, kuitansi atau dokumen jual beli menjadi contoh dokumennya. Di reksaset, nilai yang diterima dan penerimanya diisi per aset.
Hilang atau dicuri. Barang tidak lagi berada di perusahaan. Yang dicari di sini keterangan tertulis tentang kejadiannya. Formulir reksaset menyarankan laporan polisi untuk alasan ini, jadi bila ada laporan ke polisi, salinannya ikut dilampirkan. Naskah khusus kehilangan ada di berita acara kehilangan barang, kalau alasannya hilang.
Dihibahkan. Barang diberikan ke pihak lain tanpa penggantian. Naskah hibah dan berita acara serah terima membuat penerima dan tanggalnya jelas, supaya barang tidak muncul lagi di daftar sebagai milik perusahaan.
Dimusnahkan. Barang tidak bisa dipakai, dijual, atau diberikan, lalu dimusnahkan secara fisik. Berita acara pemusnahan membuktikan barangnya benar-benar hilang dari lapangan.
3. Dokumen yang harus disiapkan
Di reksaset, satu pengajuan wajib menyertakan dokumen pendukung sebelum bisa dikonfirmasi. Jenis dokumennya tidak sama untuk semua alasan, jadi periksa pasangan alasan dan dokumen sebelum mengajukan. Tabel di bawah memasangkan tiap dokumen dengan alasan yang memerlukannya.
Dokumen pendukung per alasan penghapusan
10 dokumen
Foto kondisi asetSemua alasan
LazimKenapa dokumen ini ada: Menunjukkan keadaan barang saat diajukan, supaya alasan rusak berat tidak hanya jadi klaim di atas kertas.
Contoh: Foto lemari arsip yang penyok, diambil 20/10/2026 · Praktik umum
Surat pernyataan pemegang atau penanggung jawabSemua alasan
LazimKenapa dokumen ini ada: Menyatakan barang tidak lagi dipakai dan tidak ada tanggungan yang tersisa di pemegang atau ruangan.
Contoh: Surat pernyataan dari pemegang kursi kerja, 24/10/2026 · Praktik umum
Laporan kondisi dan estimasi perbaikanRusak berat
OpsionalKenapa dokumen ini ada: Menjadi dasar memutuskan barang tidak layak diperbaiki, bukan sekadar rusak ringan yang masih bisa dipakai.
Contoh: Catatan teknisi: komponen pengganti tidak lagi tersedia · Praktik umum
Dokumen penjualanDijual atau dilelang
LazimKenapa dokumen ini ada: Mencatat bahwa barang berpindah ke pihak lain dan ada penggantian yang diterima, beserta penerimanya.
Contoh: Kuitansi penjualan printer laser, 25/10/2026 · Praktik umum
Risalah lelang atau berita acara serah terimaDijual atau dilelang
OpsionalKenapa dokumen ini ada: Dipakai bila penjualan dilakukan lewat lelang atau disertai serah terima formal ke pembeli.
Contoh: Risalah lelang untuk satu unit kendaraan · Contoh di aturan BMN (pembanding)
Naskah hibah dan berita acara serah terimaDihibahkan
LazimKenapa dokumen ini ada: Membuat penerima dan tanggal perpindahan jelas, supaya barang tidak muncul lagi di daftar sebagai milik perusahaan.
Contoh: Naskah hibah ke yayasan, ditandatangani 22/10/2026 · Contoh di aturan BMD (pembanding)
Surat pernyataan kehilanganHilang atau dicuri
LazimKenapa dokumen ini ada: Mencatat kronologi kejadian dan siapa yang bertanggung jawab saat barang terakhir berada di lokasi.
Contoh: Pernyataan dari kepala cabang, 23/10/2026 · Praktik umum
Surat keterangan dari kepolisianHilang atau dicuri
OpsionalKenapa dokumen ini ada: Disiapkan bila kehilangan karena kecurian. Di lingkungan BMD surat ini disyaratkan, di lingkungan BMN tidak disebut.
Contoh: Surat keterangan kehilangan dari polres setempat · Contoh di aturan BMD (pembanding)
Berita acara pemusnahanDimusnahkan
LazimKenapa dokumen ini ada: Mencatat tindakan pemusnahan: apa yang dimusnahkan, kapan, oleh siapa, dan dengan cara apa.
Contoh: Berita acara pemusnahan 12 kursi rusak, 23/10/2026 · Contoh di aturan BMN (pembanding)
STNK dan BPKBKendaraan dan alat berat
Kendaraan dan alat beratKenapa dokumen ini ada: Menunjukkan kepemilikan unit dan menjadi dasar mencabut kendaraan dari daftar aset perusahaan.
Contoh: STNK dan BPKB satu unit truk operasional · Praktik umum
Label Lazim berarti praktik yang membantu, bukan syarat. reksaset mewajibkan dokumen pendukung pada setiap pengajuan, tetapi jenis dokumennya bebas diunggah; daftar per dokumen di tabel ini adalah rekomendasi, bukan aturan yang ditegakkan aplikasi. Keterangan dasar hukum pemerintah hanya pembanding, karena aturan itu mengatur BMN dan BMD.
Dua contoh dari aturan pemerintah menunjukkan kenapa pemisahan ini penting. Untuk permohonan pemusnahan BMN, lampirannya mencakup “laporan kondisi barang” dan “foto terkini BMN” (PMK 83/PMK.06/2016 Pasal 11 ayat (2) huruf d dan e). Untuk BMD yang hilang karena kecurian, lampirannya surat keterangan dari kepolisian dan surat keterangan dari pengguna barang (jakaset.jakarta.go.id, PDF Permendagri 7/2024, Pasal 453 ayat (1)).
Aturan BMN tidak menyebut surat kepolisian untuk kasus yang sama (PMK 83/PMK.06/2016 Pasal 47 ayat (2) huruf a). Aturan pemerintah tidak seragam, dan yang kami kutip di sini mengatur BMN dan BMD, bukan perusahaan swasta.
Karena itu, pilih dokumen yang bisa menjawab pertanyaan pemeriksa: barangnya di mana, kenapa tidak dipakai, dan siapa yang menerima akibatnya. Foto kondisi dan surat pernyataan menutup dua pertanyaan pertama; dokumen penjualan, hibah, atau laporan kehilangan menutup yang ketiga.
4. Alur persetujuan
Alur yang sehat memisahkan tiga peran: yang mengusulkan, yang memeriksa, dan yang menyetujui. Sebagai contoh, admin aset cabang menjadi pengusul, atasan langsung atau bagian keuangan menjadi pemeriksa, dan kepala cabang atau direksi menjadi penyetuju. Susunan ini praktik perusahaan. Kami tidak menemukan aturan yang menetapkannya.
Di reksaset, satu pengajuan berisi 1 sampai 200 aset dari satu cabang, dengan tanggal dan dokumen pendukung wajib. Hanya aset berstatus aktif atau nonaktif yang bisa dihapuskan. Aset yang sedang dipegang, diservis, atau ditransfer dikeluarkan dari pengajuan dan baru bisa ikut setelah statusnya kembali aktif atau nonaktif.
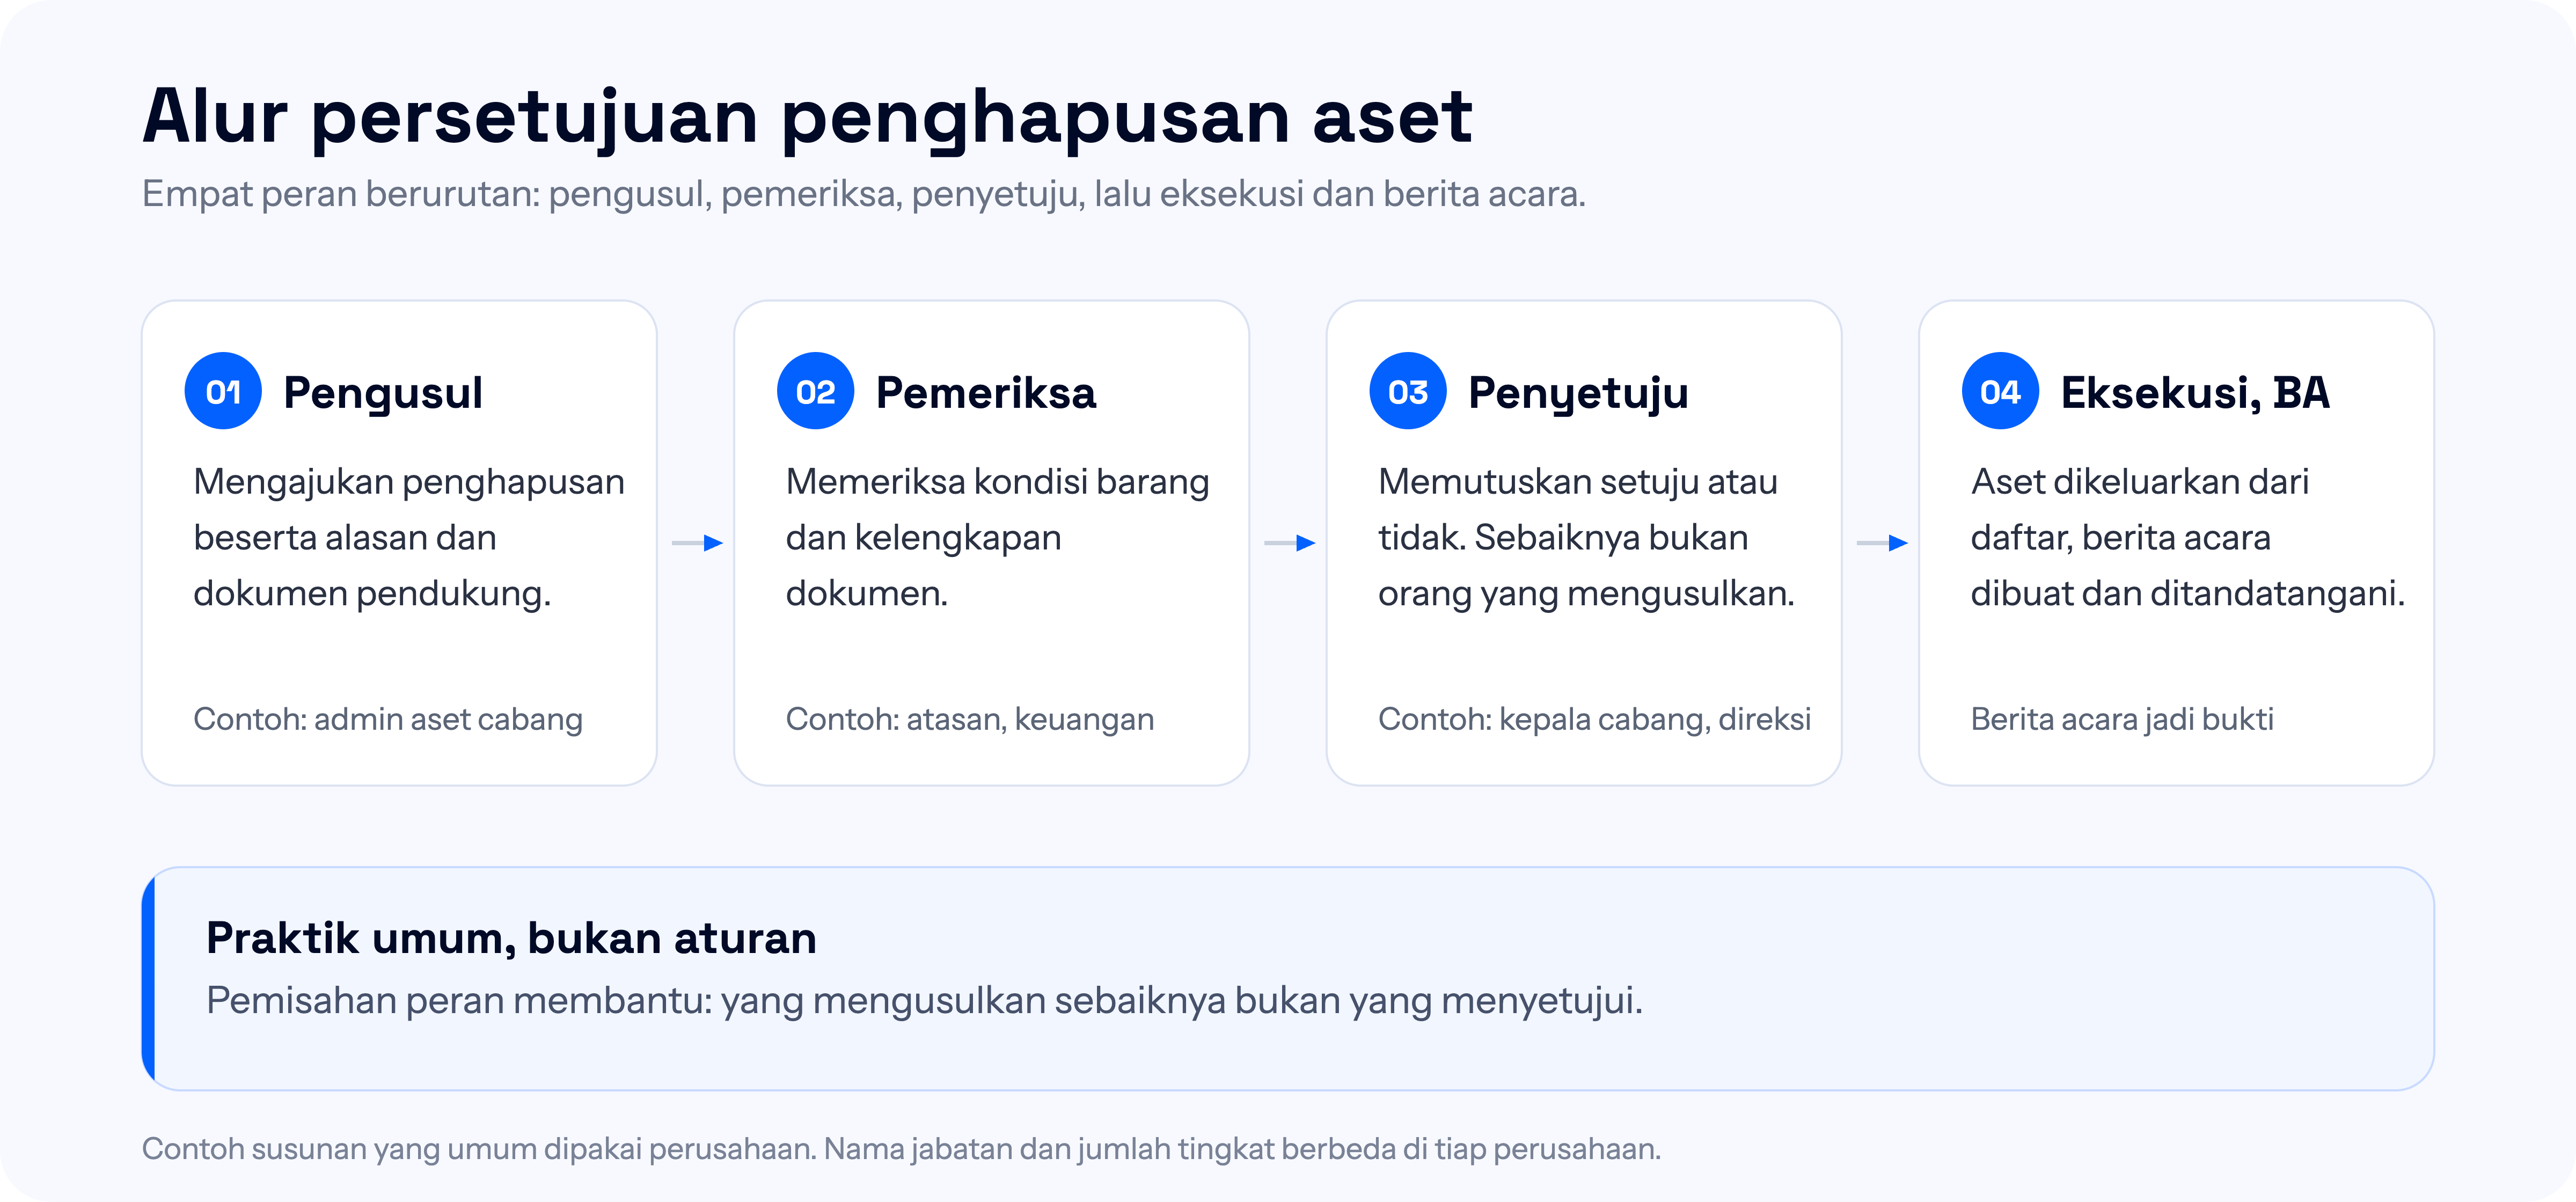
Di lingkungan pemerintah, penghapusan dari Daftar Barang Pengguna karena barang sudah tidak dikuasai pengguna melibatkan pejabat di luar unit pemakai. Untuk BMN, keputusan penghapusan diterbitkan Pengguna Barang setelah persetujuan Pengelola Barang. Untuk BMD, keputusannya diterbitkan Pengelola Barang setelah persetujuan gubernur, bupati, atau walikota (PP 27/2014 Pasal 82 ayat (1) dan (2)). Persetujuan itu dikecualikan bila penghapusannya karena pengalihan status penggunaan, pemindahtanganan, atau pemusnahan (Pasal 82 ayat (3)). Itu alur instansi. Perusahaan tidak harus menirunya, tetapi penyetuju sebaiknya bukan pengusulnya.
5. Contoh kerangka berita acara
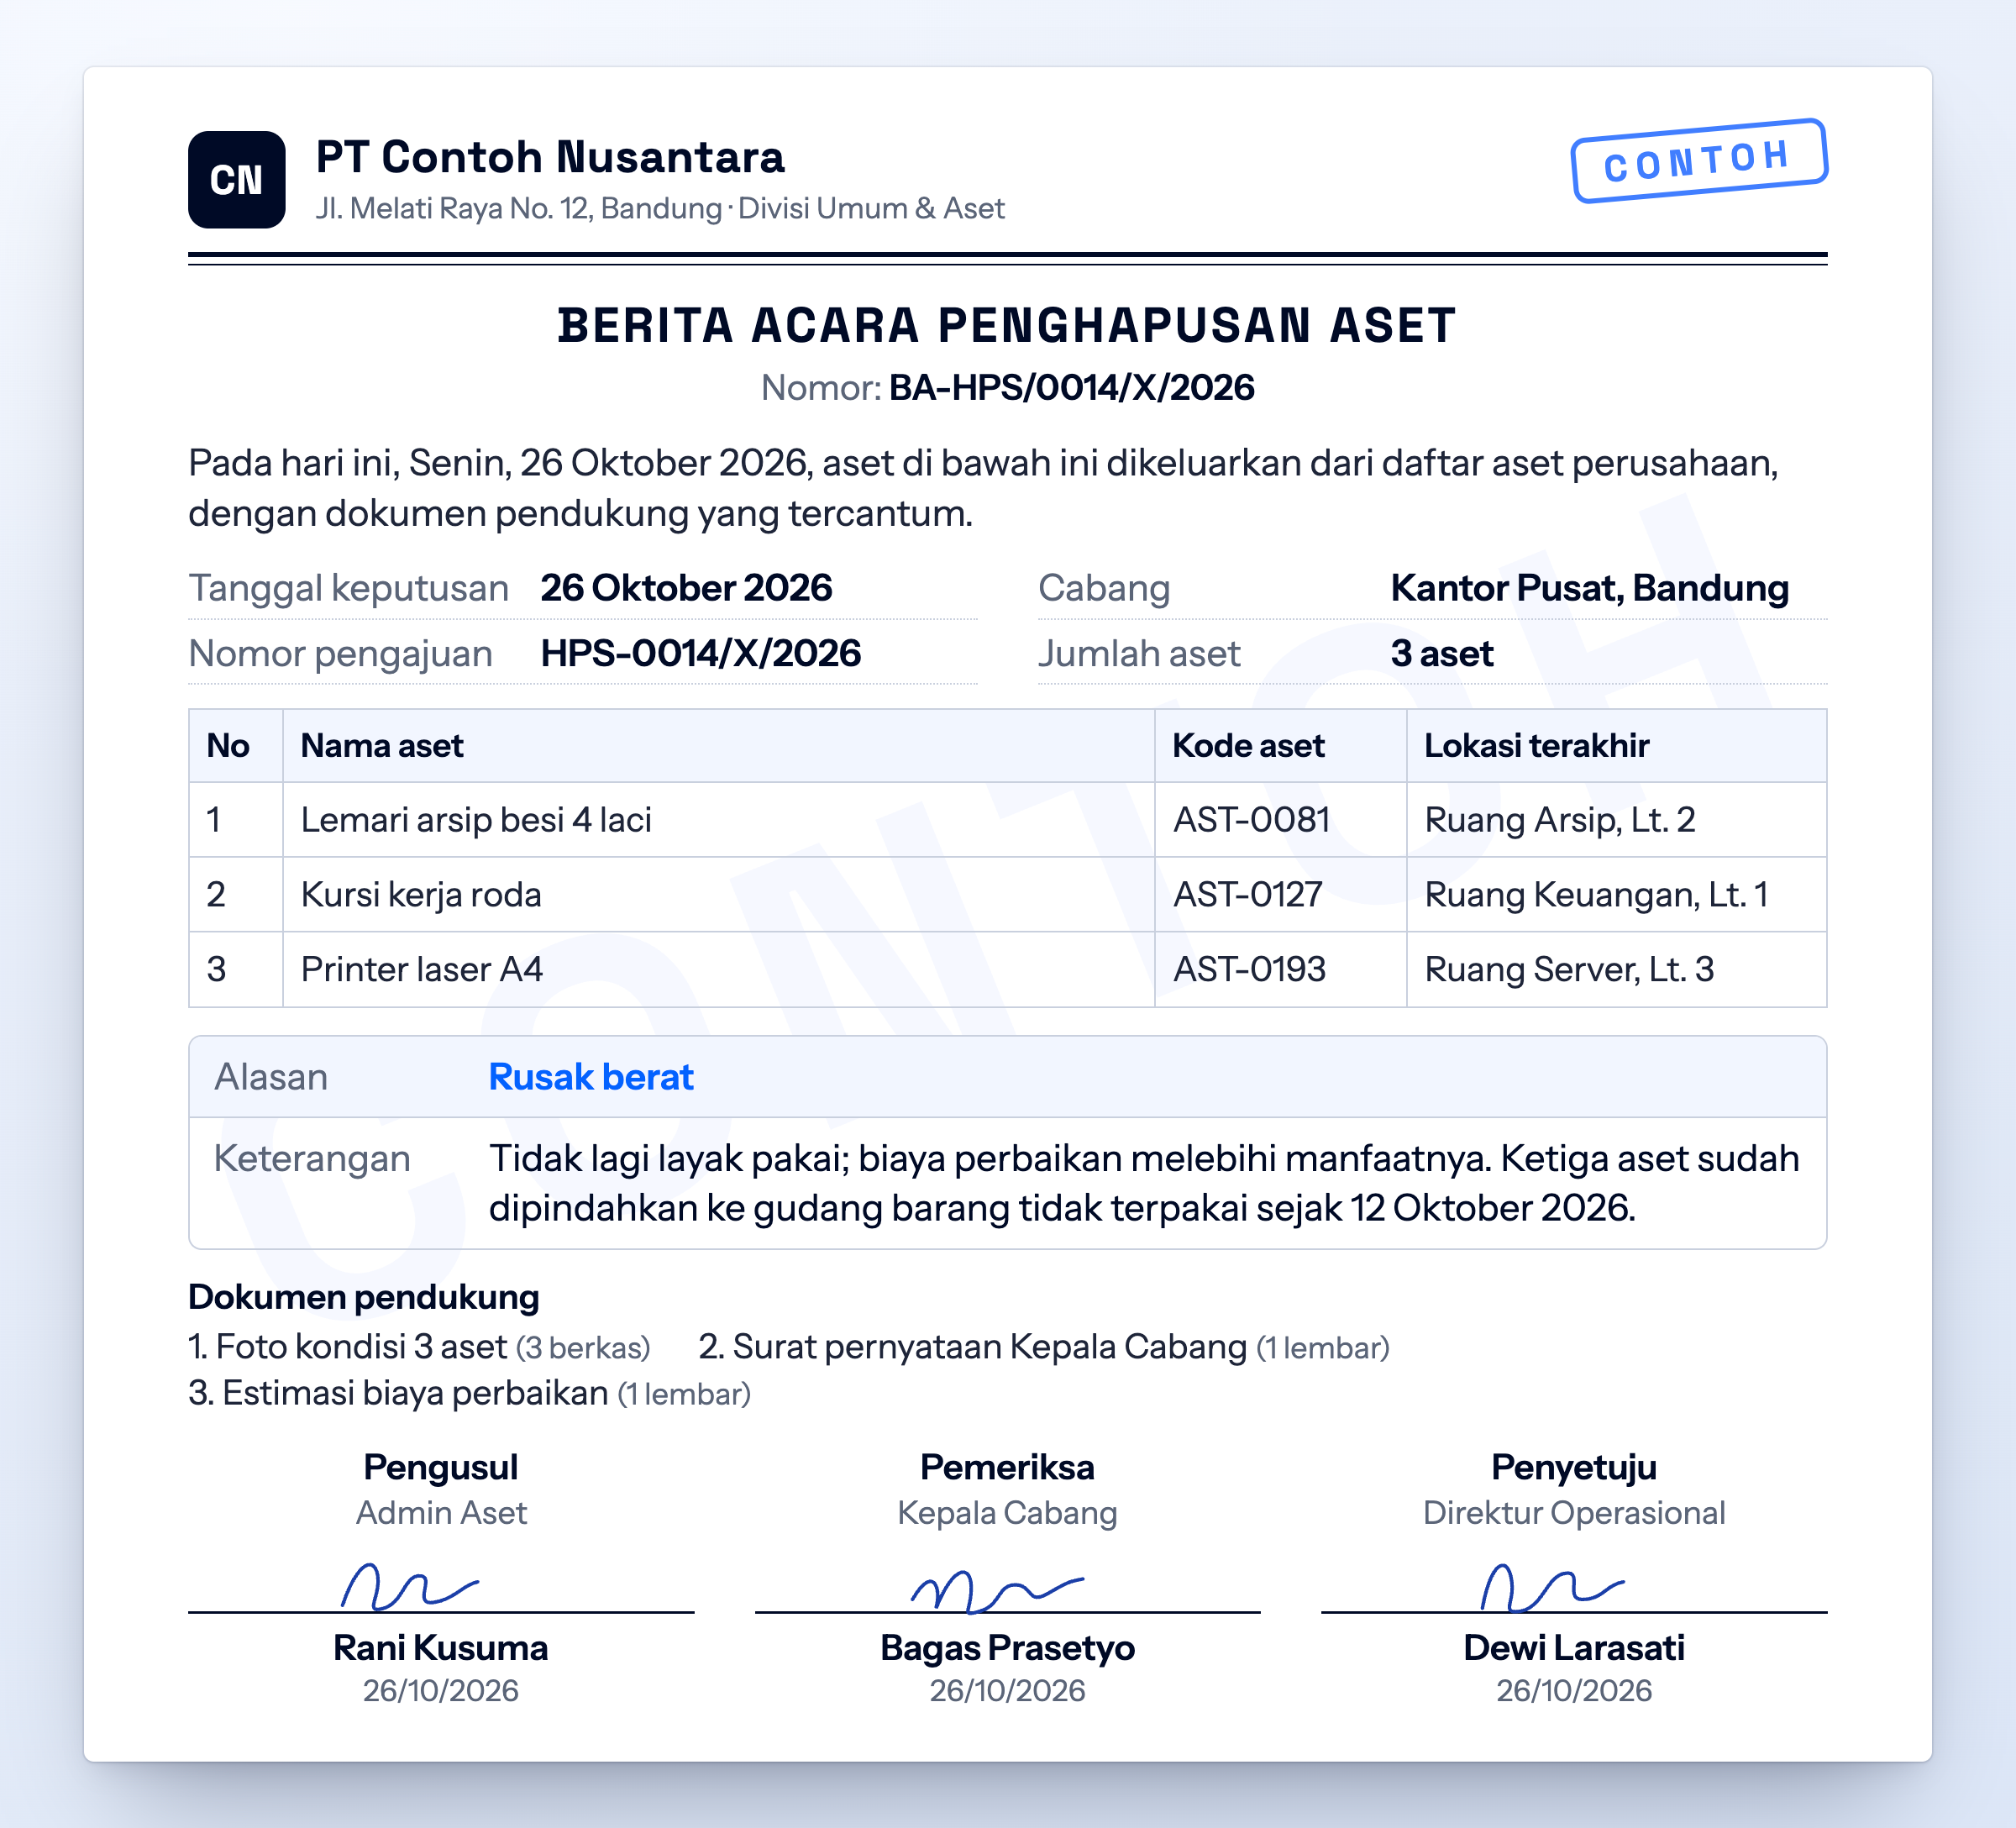
Kerangka berikut bisa Anda salin ke dokumen perusahaan. Isinya sengaja dibuat ringkas supaya muat satu halaman, dengan lampiran dokumen di belakangnya. Kerangka ini juga bisa dipakai untuk berita acara penghapusan barang inventaris kantor.
- Judul dan nomor dokumen, misalnya “Berita Acara Penghapusan Aset” dengan nomor BA-HPS/0014/X/2026 (nomor contoh, bukan keluaran aplikasi).
- Tanggal keputusan.
- Nama perusahaan dan cabang asal.
- Nomor pengajuan. Di reksaset, nomornya berawalan
HPS-, dan nomor berita acara mengikuti pola Format dokumen. - Jumlah aset yang dihapuskan.
- Tabel aset: kode, nama, dan lokasi terakhir. Alasan dan keterangan bisa ditulis per baris, atau satu blok bila sama untuk semua aset.
- Daftar dokumen pendukung yang dilampirkan.
- Tiga kolom tanda tangan: pengusul, pemeriksa, dan penyetuju, lengkap dengan nama dan jabatan.
Contoh isi tabelnya, dengan data rekaan:
| Kode | Nama aset | Lokasi terakhir | Alasan | Keterangan |
|---|---|---|---|---|
| AST-0081 | Lemari arsip besi 4 laci | Ruang Arsip, Lt. 2 | Rusak berat | Lacinya tidak bisa ditutup |
| AST-0127 | Kursi kerja roda | Ruang Keuangan, Lt. 1 | Rusak berat | Roda patah, rangka bengkok |
| AST-0193 | Printer laser A4 | Ruang Server, Lt. 3 | Rusak berat | Komponen pengganti tidak tersedia |
Bentuk yang sudah terisi, termasuk kalimat pengantar dan blok tanda tangannya, ada di gambar pembuka. Nomor pengajuan dan nomor berita acara harus bisa dicocokkan, supaya dokumennya mudah ditelusuri saat audit.
6. Setelah dihapus: apa yang berubah
Hasil pengajuan yang dikonfirmasi adalah nomor HPS- dan nomor berita acara yang dibuat otomatis dari Format dokumen. Status aset berubah menjadi dihapuskan dan datanya menjadi hanya bisa dibaca (read-only). Artinya, aset itu tidak bisa diedit lagi lewat menu edit biasa, dan catatan penghapusannya tersimpan terpisah dari data aset aktif.
Status hanya-baca ini menjaga riwayat tetap utuh. Kalau aset yang sudah dihapuskan masih bisa diedit, riwayatnya bisa berubah setelah keputusan ditandatangani. Di reksaset, kode, QR, status, dan cabang tidak bisa diubah lewat edit. Untuk mengeluarkan aset, jalurnya Penghapusan, bukan hapus biasa. Penghapusan adalah tahap terakhir dari siklus hidup aset, setelah aset didaftarkan, dipakai, dan dirawat.
Label QR yang masih menempel akan menampilkan pesan “Stiker ini boleh dilepas” saat dipindai, jadi staf di lapangan tidak perlu menebak. Aset yang sudah dihapuskan tidak muncul di daftar bawaan; aset itu muncul lagi bila filter “Tampilkan yang dihapuskan” dinyalakan. Dasar daftarnya ada di contoh daftar inventaris kantor. Kalau sedang menyiapkan bukti sebelum audit, sertakan penjelasan tertulis dan dokumen pendukung, termasuk keputusan penghapusan bila sudah ada.
7. Kesalahan yang sering terjadi
Dokumen tidak cocok dengan alasan. Di reksaset, pengajuan wajib menyertakan dokumen pendukung. Dokumen juga bisa diunggah asal ada, tanpa cocok dengan alasannya. Foto kondisi untuk barang yang dijual tidak menjelaskan apa pun.
Menghapus aset yang masih dipegang. Di reksaset, aset yang dipinjam atau diservis tidak bisa ikut dihapuskan. Di kertas atau Excel, kalau dipaksakan, barangnya tetap ada di lapangan sementara catatannya sudah hilang.
Mencampur cabang dalam satu pengajuan. Satu pengajuan hanya untuk satu cabang. Menyatukannya terasa lebih cepat, tapi dokumennya jadi tidak cocok dengan siapa yang berwenang menyetujui.
Menganggap berita acara pemusnahan sudah cukup. Pemusnahan hanya menutup satu alasan. Aset yang dijual atau hilang butuh dokumen lain.
Menunda sampai audit. Penghapusan yang ditumpuk setahun membuat pengajuan besar sekaligus, dengan dokumen yang berserakan. Lebih mudah menghapus lima aset per bulan daripada enam puluh menjelang pemeriksaan.
8. Kertas, Excel, atau aplikasi
Untuk satu kantor dengan beberapa puluh aset, kertas dan Excel masih cukup. Batasnya muncul saat penghapusan sering dan melibatkan banyak cabang. Nomor berita acara dibuat manual dan rawan bentrok, lampiran tersebar di banyak folder, dan status di spreadsheet tidak berubah sendiri. Baris aset yang sudah dibuang tetap terlihat sama dengan yang masih dipakai.
Di reksaset, penghapusan aset memakai formulir tiga langkah. Lima alasan tadi tersedia di formulir, dan satu pengajuan menampung 1 sampai 200 aset dari satu cabang. Setelah dikonfirmasi, hasilnya nomor HPS- dan nomor berita acara dari Format dokumen, status aset menjadi dihapuskan, dan datanya hanya bisa dibaca. Kalau ingin melihat alurnya dengan data contoh, coba demo reksaset.
Yang dicatat reksaset adalah aset, dokumen, dan status penghapusan. Jurnal dan penyusutan bukan bagiannya, dan tetap dikerjakan di aplikasi akuntansi perusahaan.
Pertanyaan yang sering diajukan
Apa yang dimaksud dengan penghapusan aset?
Penghapusan aset adalah tindakan mengeluarkan aset dari daftar perusahaan setelah ada keputusan dan dokumen pendukungnya. Di lingkungan pemerintah, definisinya “tindakan menghapus Barang Milik Negara/Daerah dari daftar barang dengan menerbitkan keputusan dari pejabat yang berwenang” (PP 27/2014 Pasal 1 angka 23, sebagaimana diubah PP 28/2020). Untuk perusahaan swasta, kami menyarankan keputusan internal plus berita acara. Kami tidak menemukan formulir negara untuk alur ini.
Bagaimana jurnal penghapusan aset?
Jurnal dan penyusutan adalah ranah akuntansi, bukan yang dibahas di artikel ini. reksaset mencatat aset, dokumen, dan status penghapusan, sedangkan jurnal dan penyusutan tetap di aplikasi akuntansi perusahaan. Untuk alur dokumen, yang perlu disiapkan berita acara, lampiran sesuai alasan, dan persetujuan.
Bagaimana tata cara penghapusan aset desa?
Aset desa punya aturan tersendiri, dan artikel ini tidak membahasnya. Peraturan yang kami kutip di sini mengatur Barang Milik Negara/Daerah, jadi tidak bisa dipakai untuk aset desa. Kalau Anda mengurus aset desa, rujuk aturan desa yang berlaku di daerah Anda.
Bagaimana SOP penghapusan barang milik daerah?
Untuk BMD, prosedur (SOP) penghapusan diatur Permendagri 19/2016: cakupan penghapusan dari tiga daftar (Pasal 431), sebab penghapusan (Pasal 433, sebagaimana diubah Permendagri 7/2024), keputusan oleh Pengelola Barang setelah persetujuan gubernur, bupati, atau walikota (Pasal 434 ayat (1)), dan tenggat keputusan setelah berita acara pemusnahan paling lama 1 bulan (Pasal 450 ayat (3)). Itu alur pemerintah daerah, bukan alur perusahaan swasta.
Sumber & bacaan lanjut
- 1.Peraturan Pemerintah Nomor 28 Tahun 2020 tentang Perubahan atas PP 27/2014 tentang Pengelolaan Barang Milik Negara/Daerah (Pasal I angka 31 untuk Pasal 78 ayat (1a); Pasal 1 angka 23)peraturan.go.id · diakses 24 Oktober 2026
- 2.Peraturan Pemerintah Nomor 27 Tahun 2014 tentang Pengelolaan Barang Milik Negara/Daerah (Pasal 1 angka 18, 77, 82, 83)peraturan.go.id · diakses 24 Oktober 2026
- 3.Peraturan Menteri Dalam Negeri Nomor 19 Tahun 2016 tentang Pedoman Pengelolaan Barang Milik Daerah (Pasal 431, 434, 450)peraturan.go.id · diakses 24 Oktober 2026
- 4.Peraturan Menteri Dalam Negeri Nomor 7 Tahun 2024 tentang Perubahan atas Permendagri 19/2016 (Pasal 433, 453, 459)jakaset.jakarta.go.id · diakses 24 Oktober 2026
- 5.Peraturan Menteri Keuangan Nomor 83/PMK.06/2016 tentang Tata Cara Pelaksanaan Pemusnahan dan Penghapusan Barang Milik Negara (Pasal 11, 13, 38, 45, 47)peraturan.go.id · diakses 24 Oktober 2026
- 6.Contoh Daftar Inventaris Kantor dan Template Excelreksaset · Artikel
- 7.Berita Acara Serah Terima Barang: Isi, Contoh, dan Templatereksaset · Artikel
- penghapusan aset
- berita acara
- inventaris kantor
- pemusnahan aset