Audit & laporan
Audit Aset Tetap: Bukti Sebelum Pemeriksaan
Apa yang disiapkan staf GA (general affairs) sebelum audit aset tetap: daftar yang cocok, bukti fisik, penjelasan selisih, dan cara mengesahkan hasil.
· 8 menit baca
Audit aset tetap dari sisi perusahaan adalah pekerjaan membuktikan bahwa daftar aset cocok dengan barang yang benar-benar ada: lokasi, kondisi, dan siapa yang memegangnya. Yang disiapkan adalah bukti fisik dan penjelasan untuk setiap selisih.
Bayangkan pagi sebelum auditor datang. Daftar aset sudah dicetak, tetapi tiga baris pertama memunculkan pertanyaan yang sama: laptop ini sekarang di mana, siapa yang memegang, dan kenapa kondisinya tidak sama dengan catatan. (ilustrasi)
1. Apa yang dimaksud audit aset tetap (dan apa yang bukan)
Tiga hal yang perlu dibedakan: audit laporan keuangan oleh kantor akuntan publik (KAP), pemeriksaan fisik atau opname, dan audit internal. Artikel ini membahas pemeriksaan fisik dan persiapan di sisi perusahaan. Prosedur yang dijalankan KAP tidak dibahas di sini.
Istilah opname fisik punya definisi resmi, tetapi ruang lingkupnya barang persediaan. Peraturan Menteri Pekerjaan Umum dan Perumahan Rakyat (PUPR) 28/PRT/M/2018 Pasal 1 angka 30 menyebut opname fisik sebagai “kegiatan yang bertujuan untuk menguji kesesuaian antara pembukuan barang persediaan dengan kuantitas, kualitas dan kondisi fisik barang” (salinan JDIH PUPR di dsdan.go.id, 2018). Di lingkungan pemerintah, Peraturan Menteri Keuangan (PMK) 181/PMK.06/2016 Pasal 18 ayat (1) memakai opname fisik untuk persediaan dan konstruksi dalam pengerjaan (KDP), sedangkan aset tetap selain KDP memakai sensus barang sekurang-kurangnya sekali dalam lima tahun (JDIH Kemenkeu, 2016).
Di praktik inventarisasi aset, istilah opname fisik juga dipakai untuk aset tetap. Tugas akhir di Politeknik Negeri Ujung Pandang memakai istilah itu untuk membandingkan data awal inventarisasi dengan keadaan fisik, terutama keberadaan dan kondisi barang (Khalid, 2019). Karena itu, di artikel ini opname aset tetap kami perlakukan sebagai praktik, bukan istilah yang diatur PMK 181 untuk aset tetap.
Aturan Indonesia yang dikutip di sini mengatur instansi pemerintah. Untuk perusahaan swasta, susunan langkah di bawah adalah praktik yang bisa dipakai, bukan kewajiban hukum.
2. Kenapa catatan tanpa bukti fisik jadi temuan
Bukti dokumen dan bukti fisik adalah dua hal berbeda. Peraturan Kepala Badan Kepegawaian Negara (BKN) 23/2016 hlm. 9 menjelaskan pengujian bukti fisik di lapangan dilakukan dengan “menghitung, mengukur dan mengamati, untuk kemudian diperbandingkan dengan informasi yang ada dalam bukti dokumen” (BKN, 2016). Praktisnya, dokumen yang lengkap belum menjawab apakah barangnya ada.
Buku Saku Tata Cara Inventarisasi Barang Milik Negara (BMN) dari Bawaslu Jawa Tengah menyebut dua hasil yang mungkin saat data dicocokkan: “Barang yang tidak diketemukan dan Barang yang berlebih”. Pihak yang bertanggung jawab harus menyertakan penjelasan atas setiap perbedaan antara daftar dan hasil inventarisasi (Bawaslu Jateng).
Contoh nyatanya ada. Tugas akhir di Politeknik Negeri Jakarta mencatat temuan aset tetap yang “masih tercatat dan belum dihapuskan padahal aset tetap telah dilelang” (Anjelita, 2025). Daftar masih memuat barang, barangnya sudah pindah tangan.
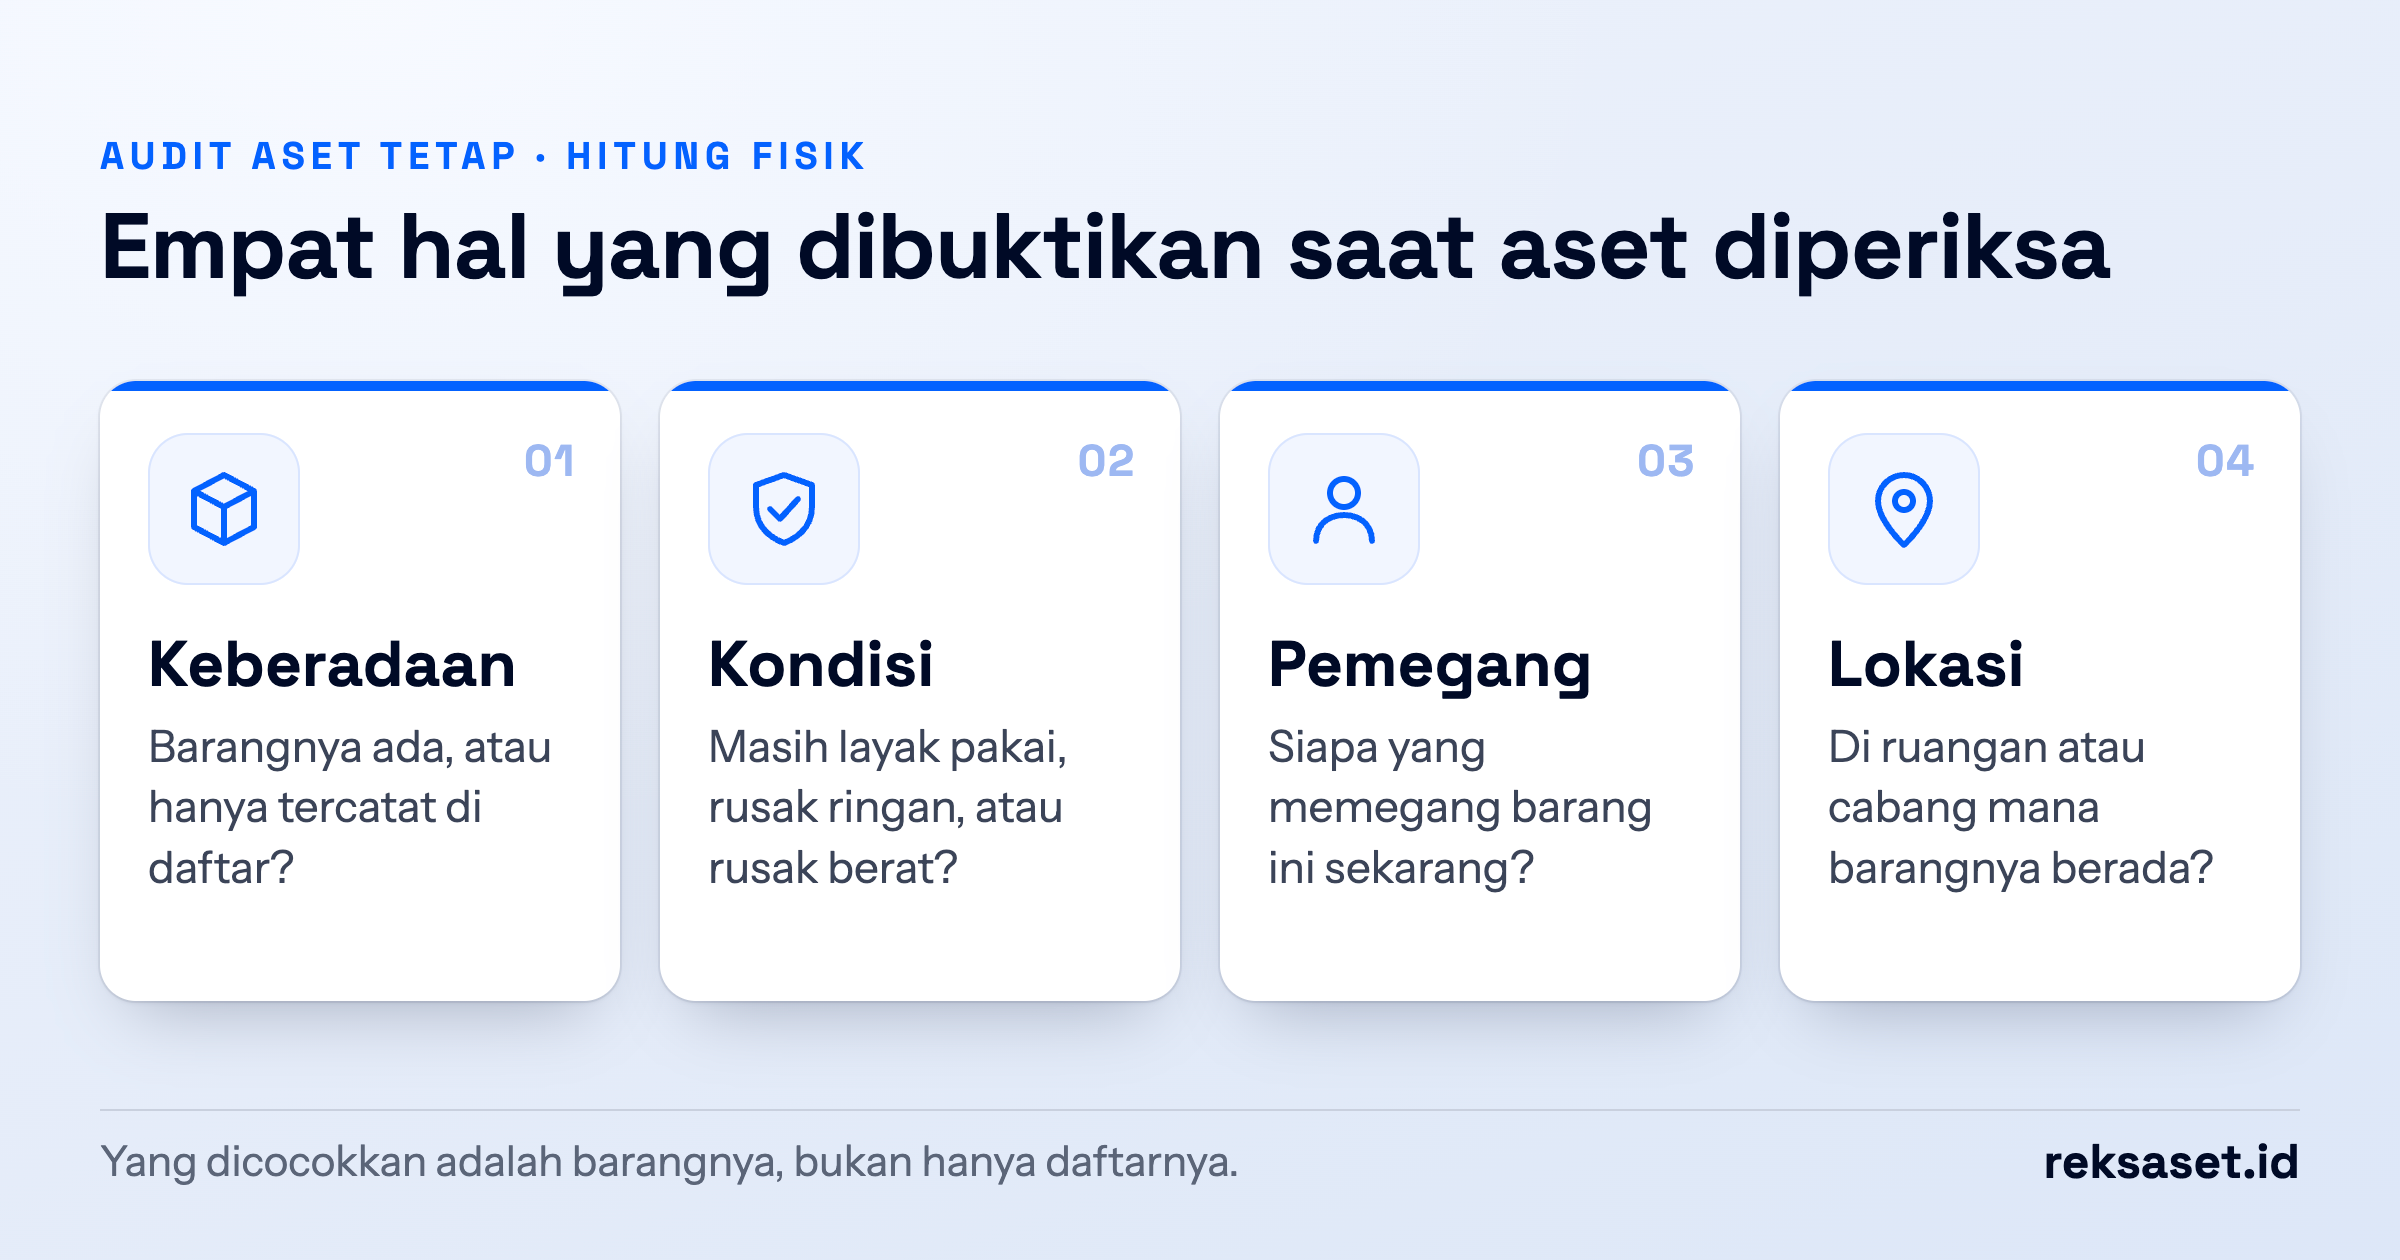
3. Empat hal yang dibuktikan: ada, kondisi, pemegang, lokasi
Ada. Pemeriksaan mencocokkan barang yang terlihat dengan baris di daftar, lalu mencatat barang yang tidak ditemukan dan barang yang berlebih (Bawaslu Jateng). Dalam panduan penghitungan persediaan pemerintah federal Amerika Serikat, U.S. Government Accountability Office (GAO) menulis bahwa informasi yang tidak andal mengganggu kemampuan pemerintah mengetahui jumlah, lokasi, kondisi, dan nilai aset yang dimilikinya (arsip GAO, 2002, hlm. 6). Prinsip yang sama berlaku untuk aset tetap: catatan tanpa hitung fisik tidak membuktikan barangnya ada.
Kondisi. Opname menguji kuantitas, kualitas, dan kondisi fisik barang (salinan JDIH PUPR di dsdan.go.id, 2018). Inventarisasi juga bertujuan mengetahui jumlah, nilai, dan kondisi BMN yang sebenarnya (Bawaslu Jateng). Jadi “ada” belum cukup kalau layar laptop sudah retak.
Pemegang. Di lingkungan pemerintah, Peraturan Pemerintah (PP) 60/2008 Pasal 36 ayat (2) dan Penjelasannya meminta agar aspek utama transaksi tidak dikendalikan satu orang, termasuk pencatatan serta penyimpanan dan penanganan aset (JDIH Kemenkeu, 2008). Untuk perusahaan, prinsipnya berguna: catat siapa yang memegang barang, juga siapa yang membelinya.
Lokasi. Lokasi adalah salah satu informasi yang hilang ketika catatan tidak andal (arsip GAO, 2002, hlm. 6). Dalam praktik, barang yang sama bisa berpindah ruangan, cabang, atau bengkel tanpa pernah mengubah daftar.
4. Menyiapkan opname: kapan, siapa, berapa lama
Kapan. Kantor Pelayanan Perbendaharaan Negara (KPPN) Pacitan, Direktorat Jenderal Perbendaharaan (DJPb) Kementerian Keuangan, menyebut opname fisik sebagai kegiatan “di akhir periode pelaporan” untuk mengetahui saldo barang secara riil (DJPb Kemenkeu, 2022). Untuk aset tetap, jadwalnya mengikuti kebutuhan perusahaan: menjelang akhir periode pelaporan atau sebelum jadwal pemeriksaan. Itu saran praktik, bukan ketentuan.
Siapa. Prinsip yang paling berguna: penghitung sebaiknya bukan pemegang aset. Panduan GAO-02-447G, yang disusun dari praktik perusahaan swasta berkinerja tinggi, menyarankan agar pekerjaan sehari-hari penghitung tidak mencakup kegiatan penyimpanan, dan lokasi dengan kontrol paling ketat mengeluarkan pemegang aset dari kegiatan menghitung (arsip GAO, 2002, hlm. 28-29). PP 60/2008 Pasal 36 ayat (2) mengarah ke pemisahan yang sama untuk instansi pemerintah (JDIH Kemenkeu, 2008).
Berapa lama. Durasi bergantung pada jumlah aset, jumlah penghitung, dan sebaran lokasi. Kami tidak mencantumkan patokan hari karena tidak menemukan sumber yang bisa dipakai untuk angka itu.
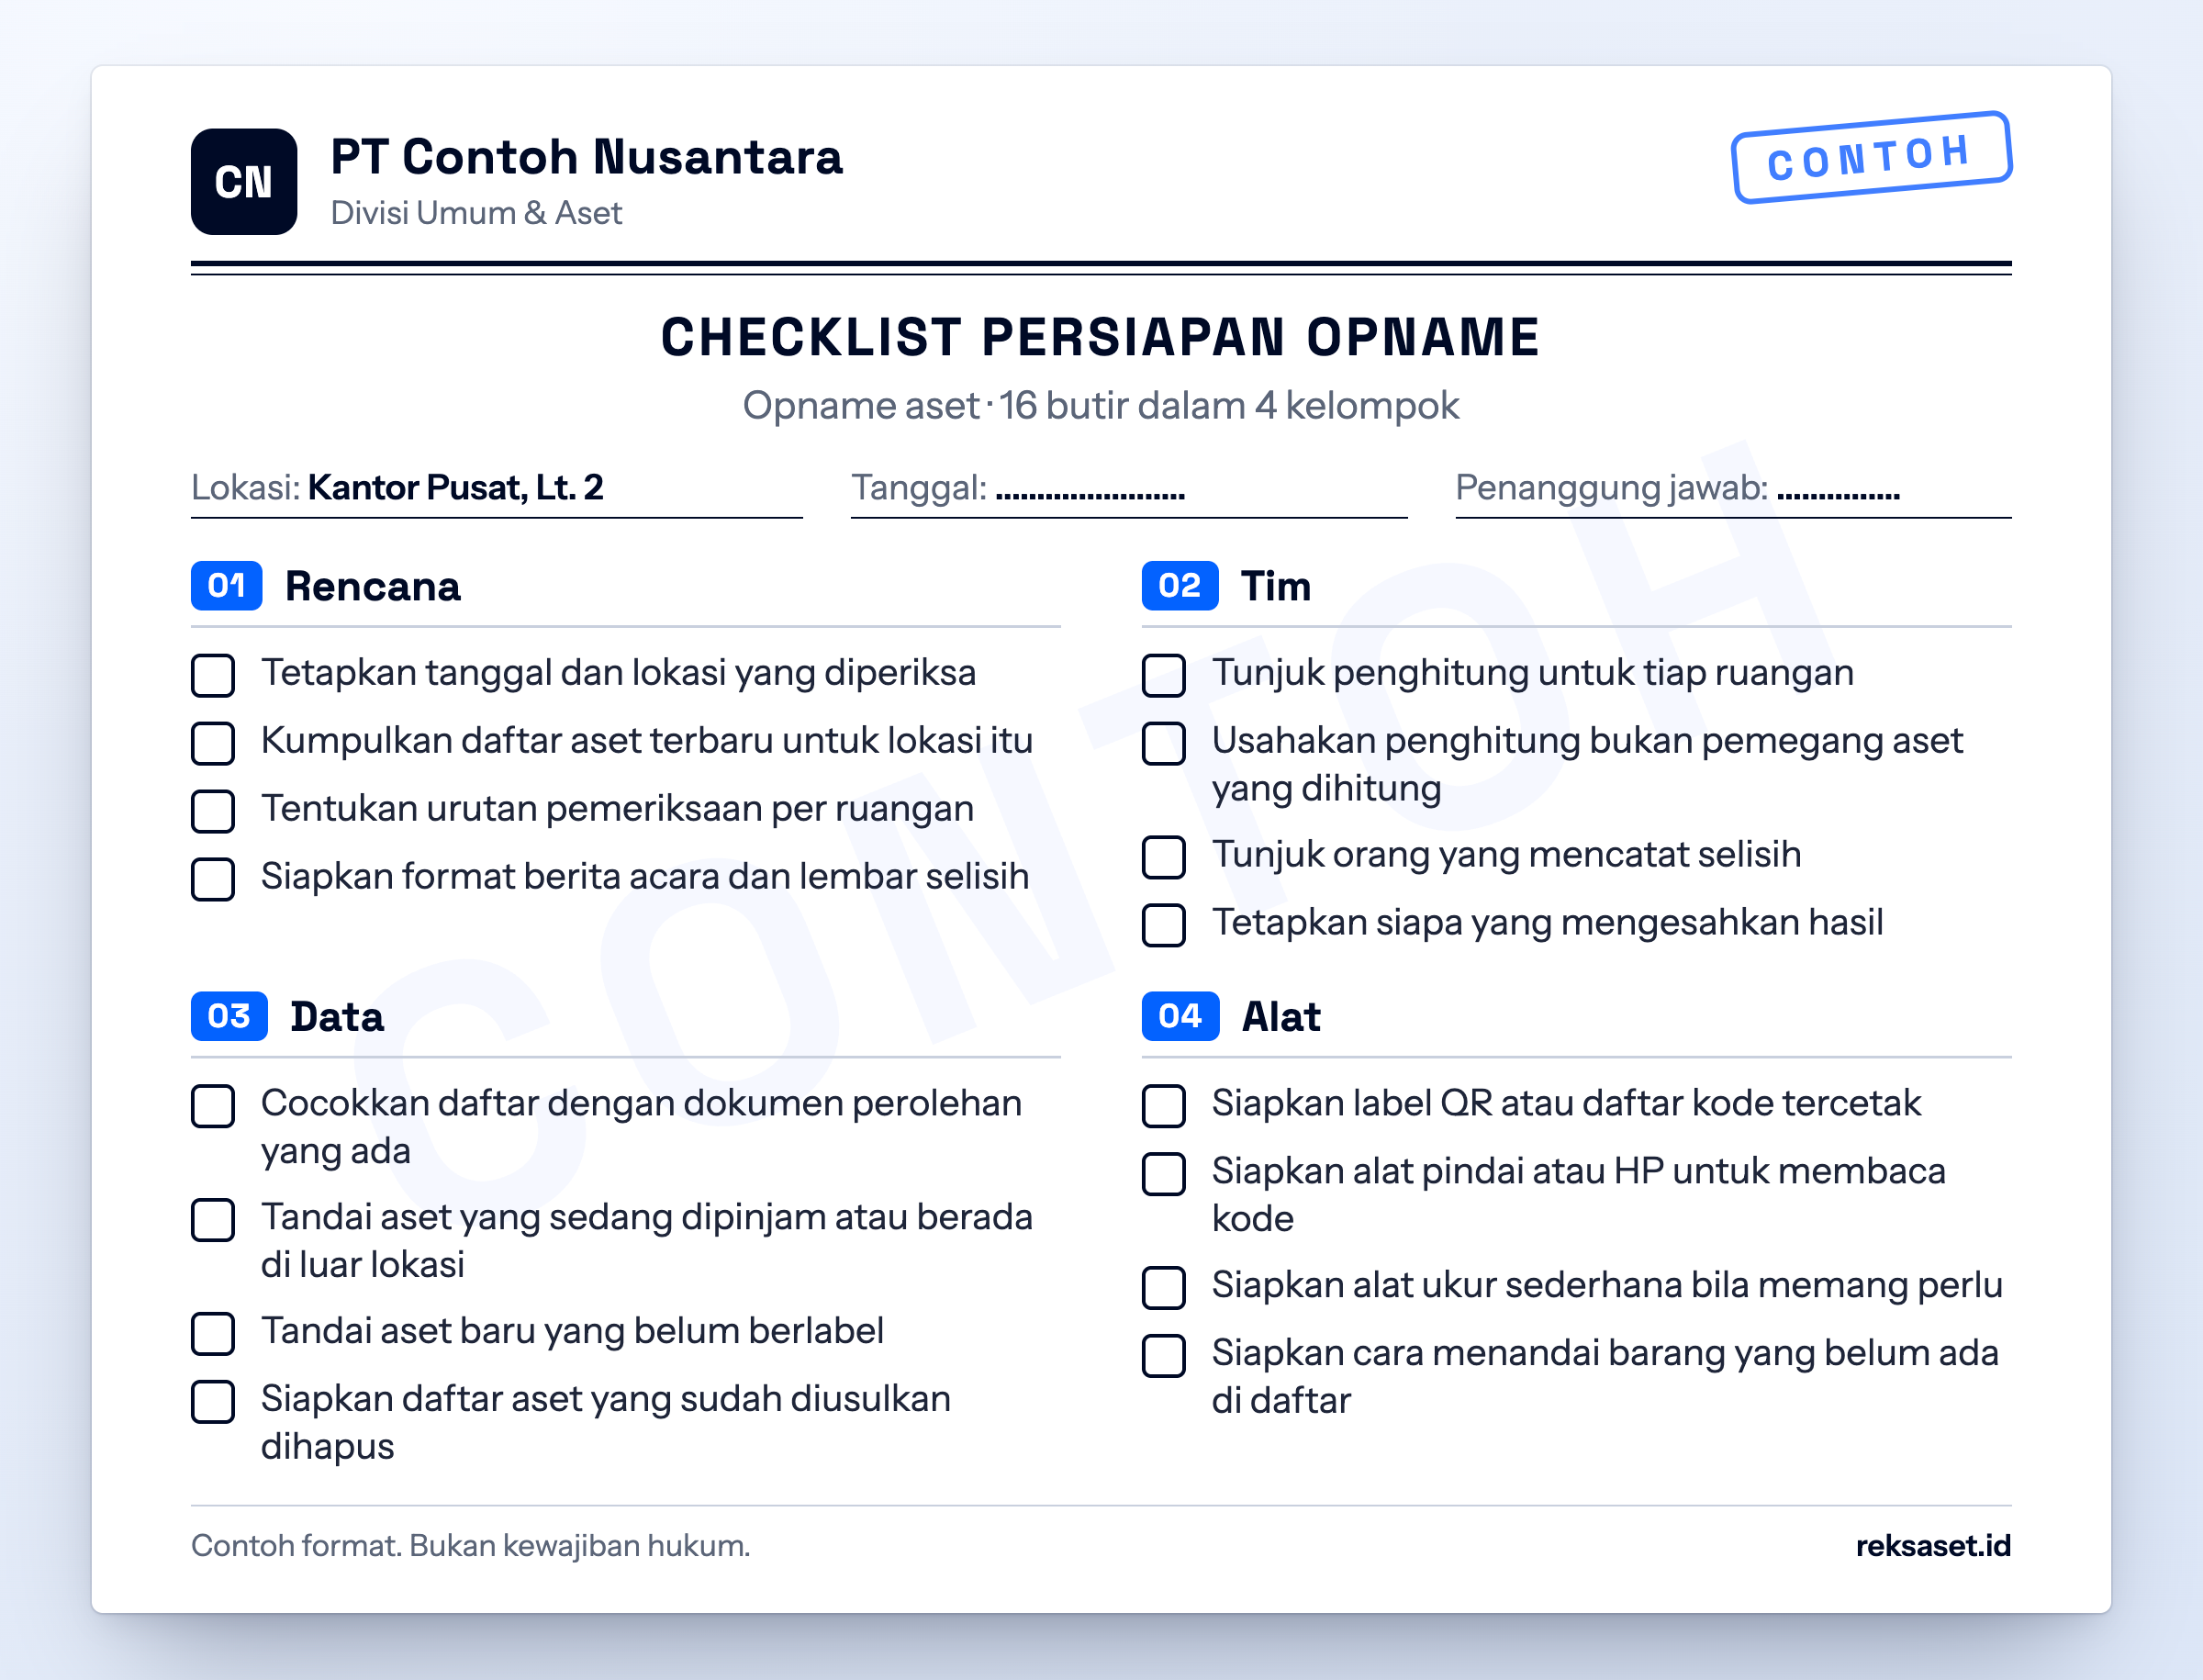
Checklist persiapan opname aset
0 dari 16 butir diperiksa
SaranSusunan ini praktik umum, bukan kewajiban hukum. Sesuaikan dengan kebijakan perusahaan Anda. Centang disimpan di perangkat Anda saja.
5. Menjalankan hitung fisik
Urutan kerjanya sederhana: rencana, hitung fisik, rekonsiliasi selisih, lalu tanda tangan.
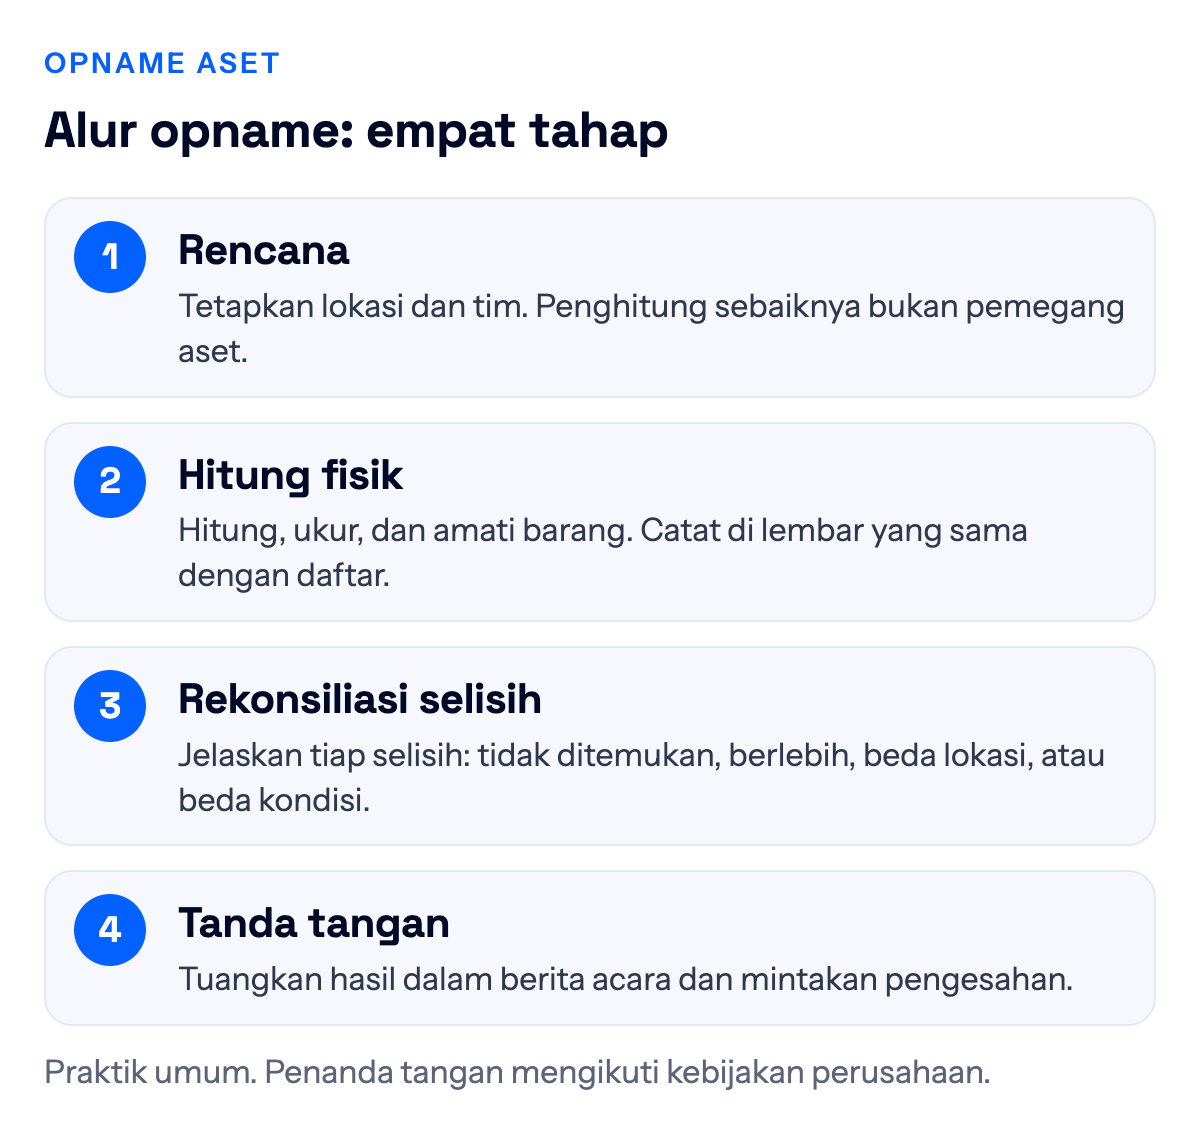
Perka BKN menyebut auditor memeriksa bukti fisik dengan tiga cara: menghitung, mengukur, dan mengamati (BKN, 2016). Dalam praktik, tim penghitung bisa memakai cara yang sama, dan hasilnya dicatat dengan memindai label, mengetik kode, atau menulis di lembar cetak.
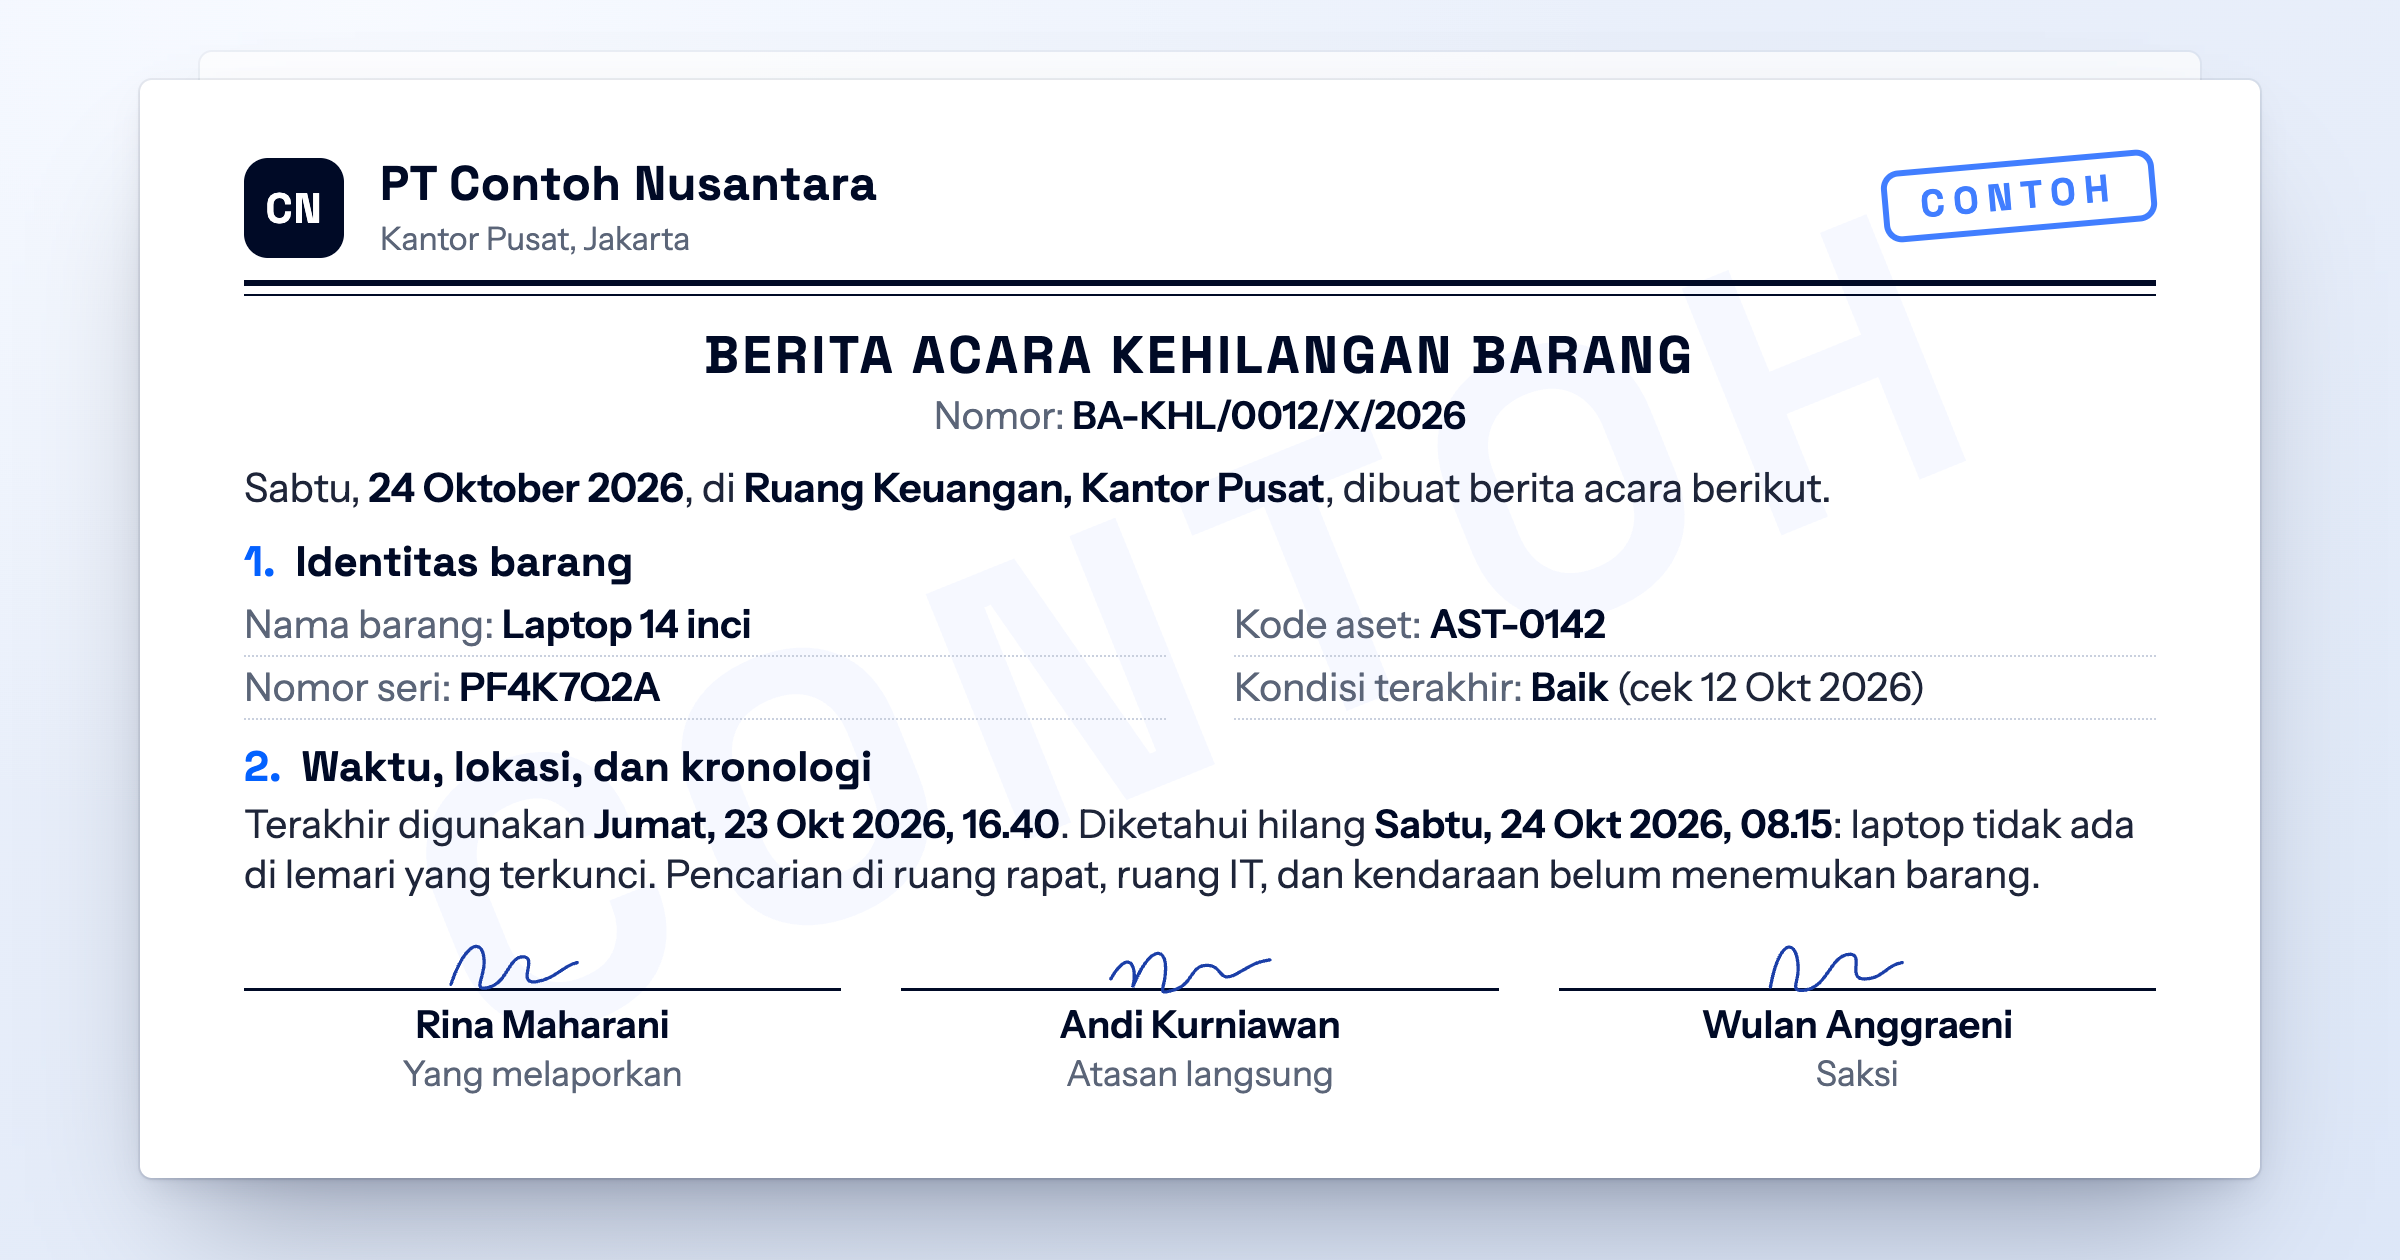
Aset di luar lokasi perlu perlakuan khusus. Barang yang sedang dipinjam, di bengkel, atau di cabang lain tetap dicatat keberadaannya dan siapa yang memegang. Contoh itu dari lapangan; yang diminta Bawaslu adalah setiap perbedaan antara daftar dan hasil inventarisasi dijelaskan (Bawaslu Jateng). Sebagai praktik, aset baru yang belum berlabel dicatat sebagai barang berlebih bila belum ada di daftar, lalu labelnya dipasang setelah data cocok.
Catat temuan saat itu juga, di lembar yang sama dengan daftar. Risikonya, memindahkan catatan ke spreadsheet seminggu kemudian membuka peluang salah salin.
6. Menjelaskan setiap selisih
Empat jenis selisih yang perlu dijelaskan:
- Tidak ditemukan. Barang tidak ada di lokasi. Cek pinjaman, bengkel, cabang lain, atau penghapusan yang belum dicatat.
- Berlebih. Barang ada tetapi tidak ada di daftar. Bisa barang baru, barang hibah, atau barang yang belum pernah masuk daftar.
- Beda lokasi. Barang ada, tetapi ruangan atau cabangnya berbeda dari daftar.
- Beda kondisi. Barang ada, tetapi kondisinya berbeda dari catatan.
Setiap perbedaan perlu penjelasan lengkap, tidak cukup dengan tanda “hilang” (Bawaslu Jateng).
Menghapus baris dari daftar adalah keputusan yang diambil setelah barang dicari dan selisihnya dijelaskan. Di lingkungan pemerintah, penghapusan berarti menghapus barang dari daftar “dengan menerbitkan keputusan dari pejabat yang berwenang” (PP 27/2014, dengan perubahan PP 28/2020). Untuk perusahaan, tetapkan siapa yang berwenang menyetujui penghapusan dan dokumen apa yang menjadi dasarnya.
7. Setelah opname: tindak lanjut
Setiap temuan perlu tindakan yang jelas:
- Barang rusak: jadwalkan servis atau perbaikan.
- Barang berpindah: perbarui lokasi dan pemegang, lengkapi catatan serah terima.
- Barang dipinjam: catat tanggal kembali dan pemegang sementara.
- Barang tidak ditemukan: cari, jelaskan, lalu putuskan penghapusan bila memang tidak ada.
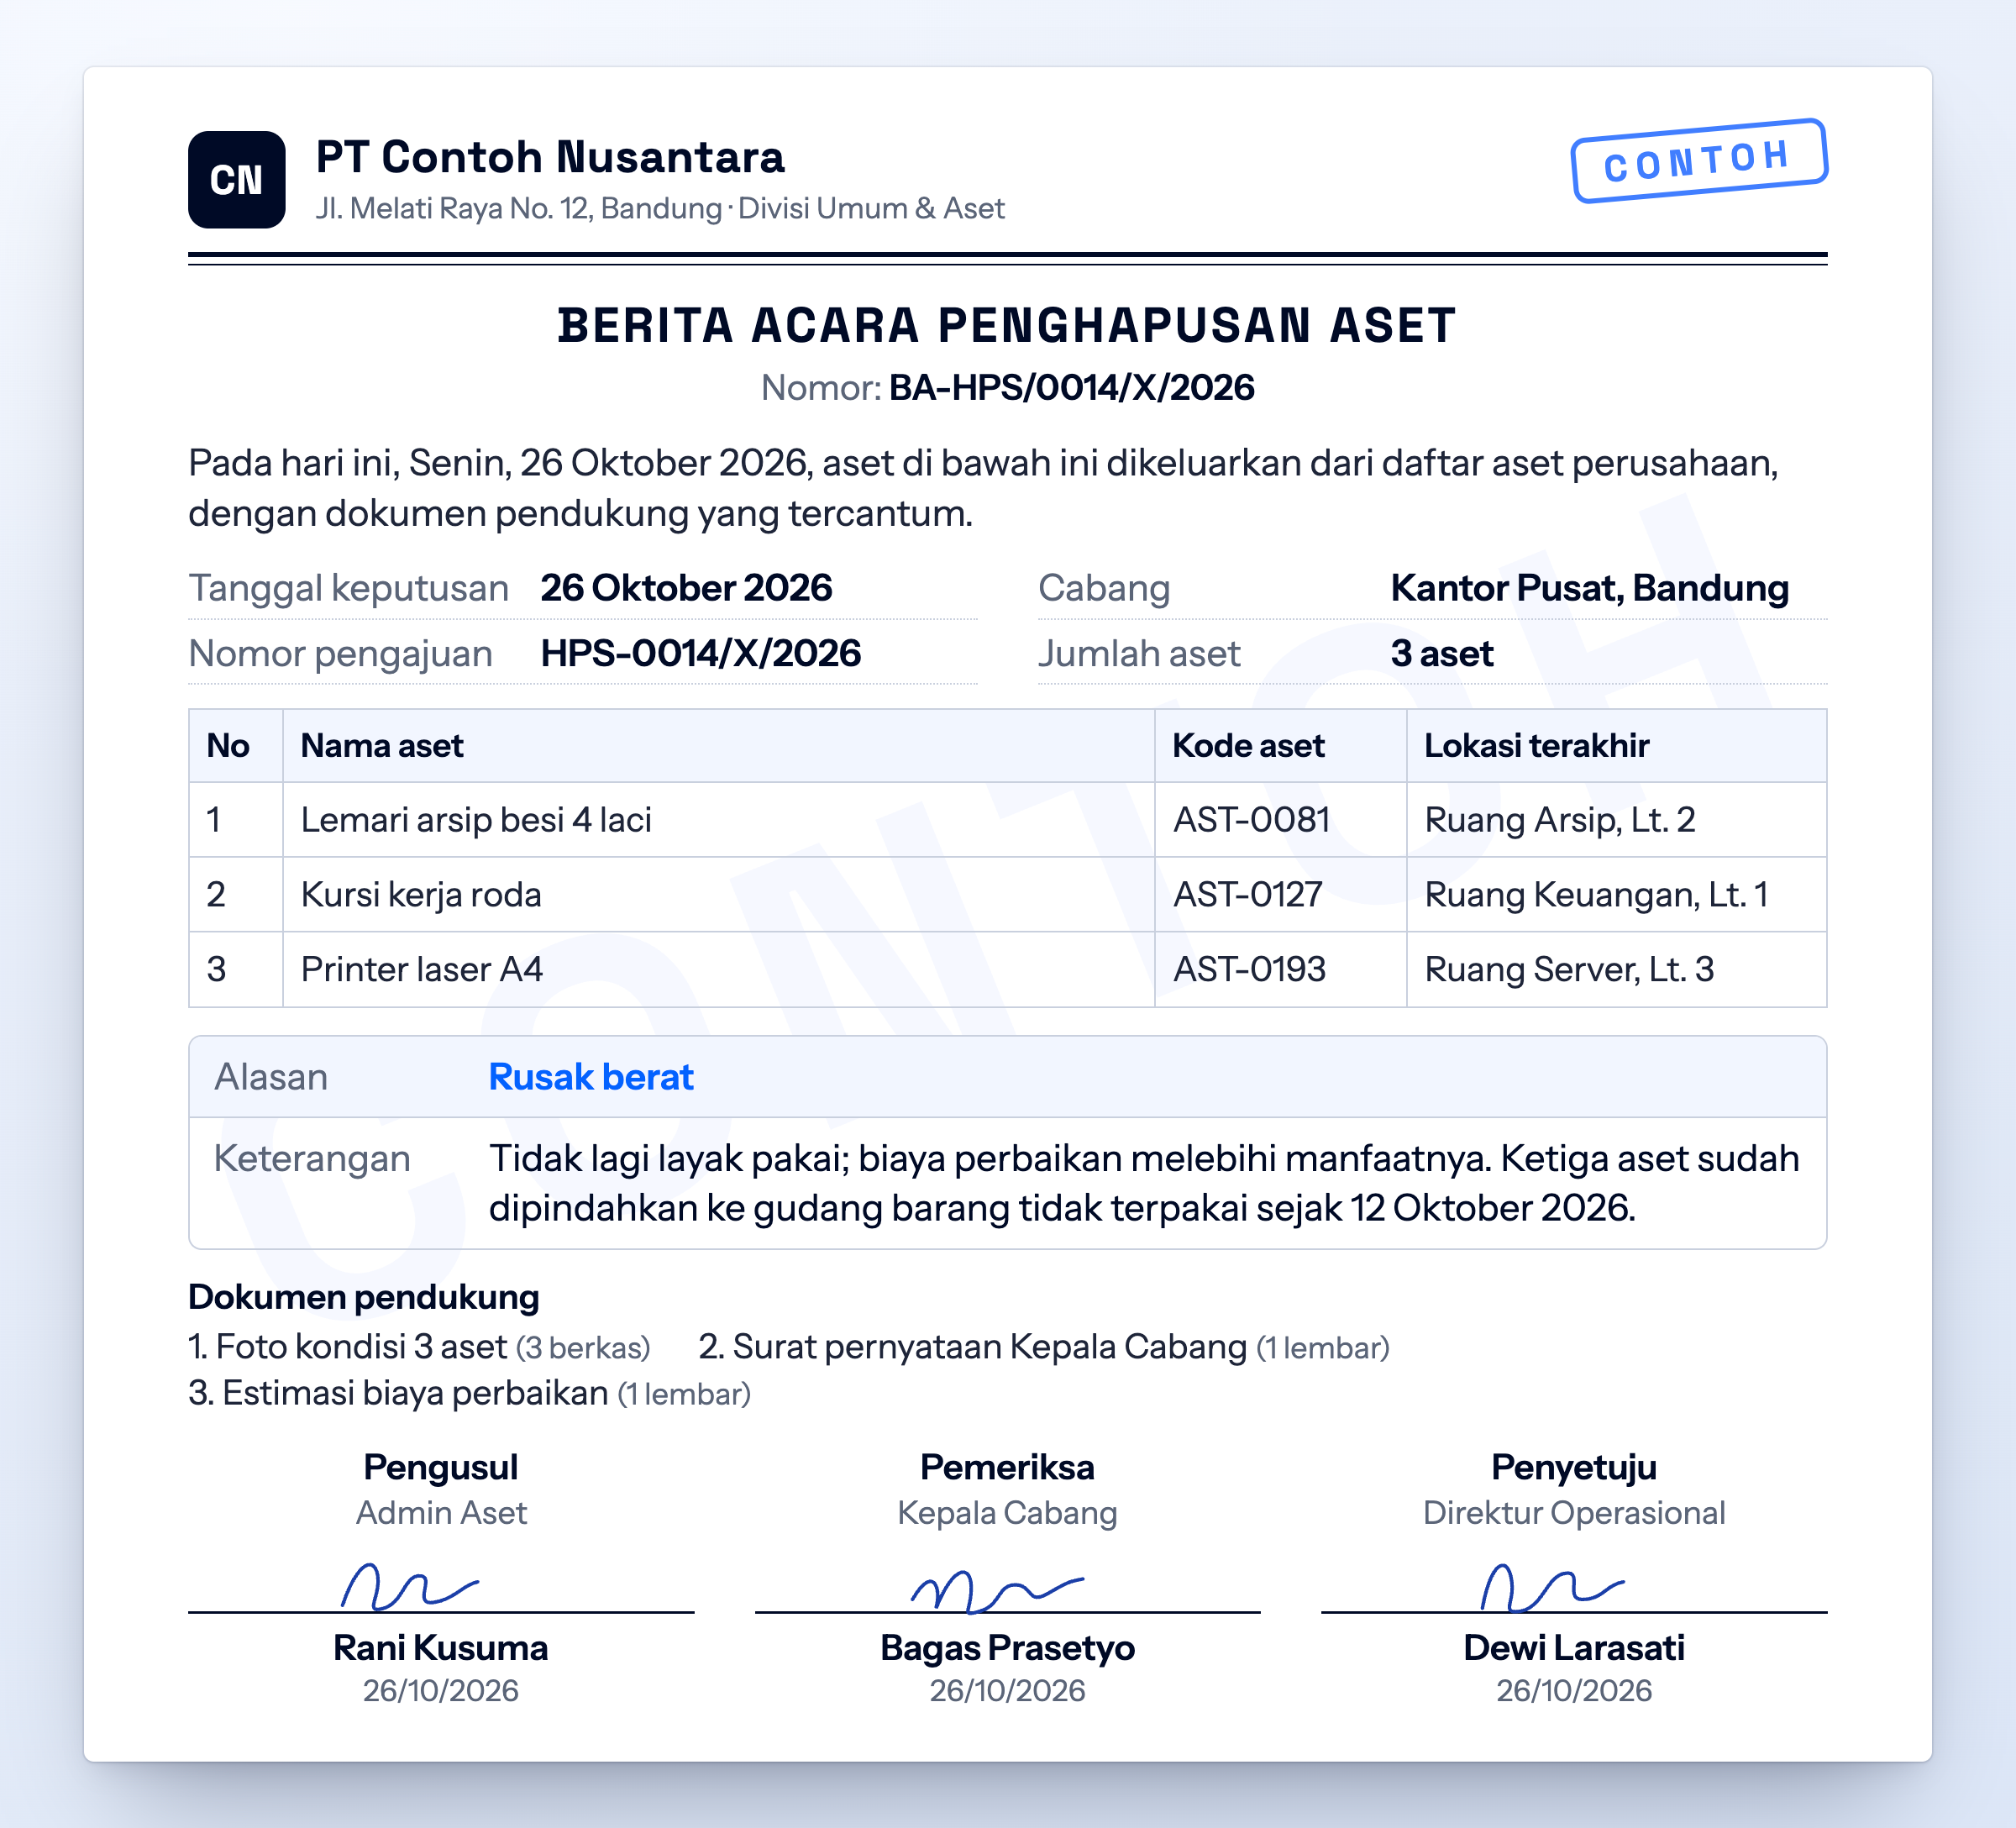
Untuk aset yang memang sudah tidak ada, catat alasannya, simpan dokumennya, dan tuangkan keputusannya dalam berita acara penghapusan aset. Untuk aset yang sedang dipinjam, catat pemegang sementara dan tanggal kembali di buku peminjaman atau surat peminjaman barang.
Hasil inventarisasi dituangkan dalam berita acara dan dimintakan pengesahan (Bawaslu Jateng). Buku Saku itu tidak merinci siapa yang menandatangani, jadi ikuti kebijakan perusahaan.
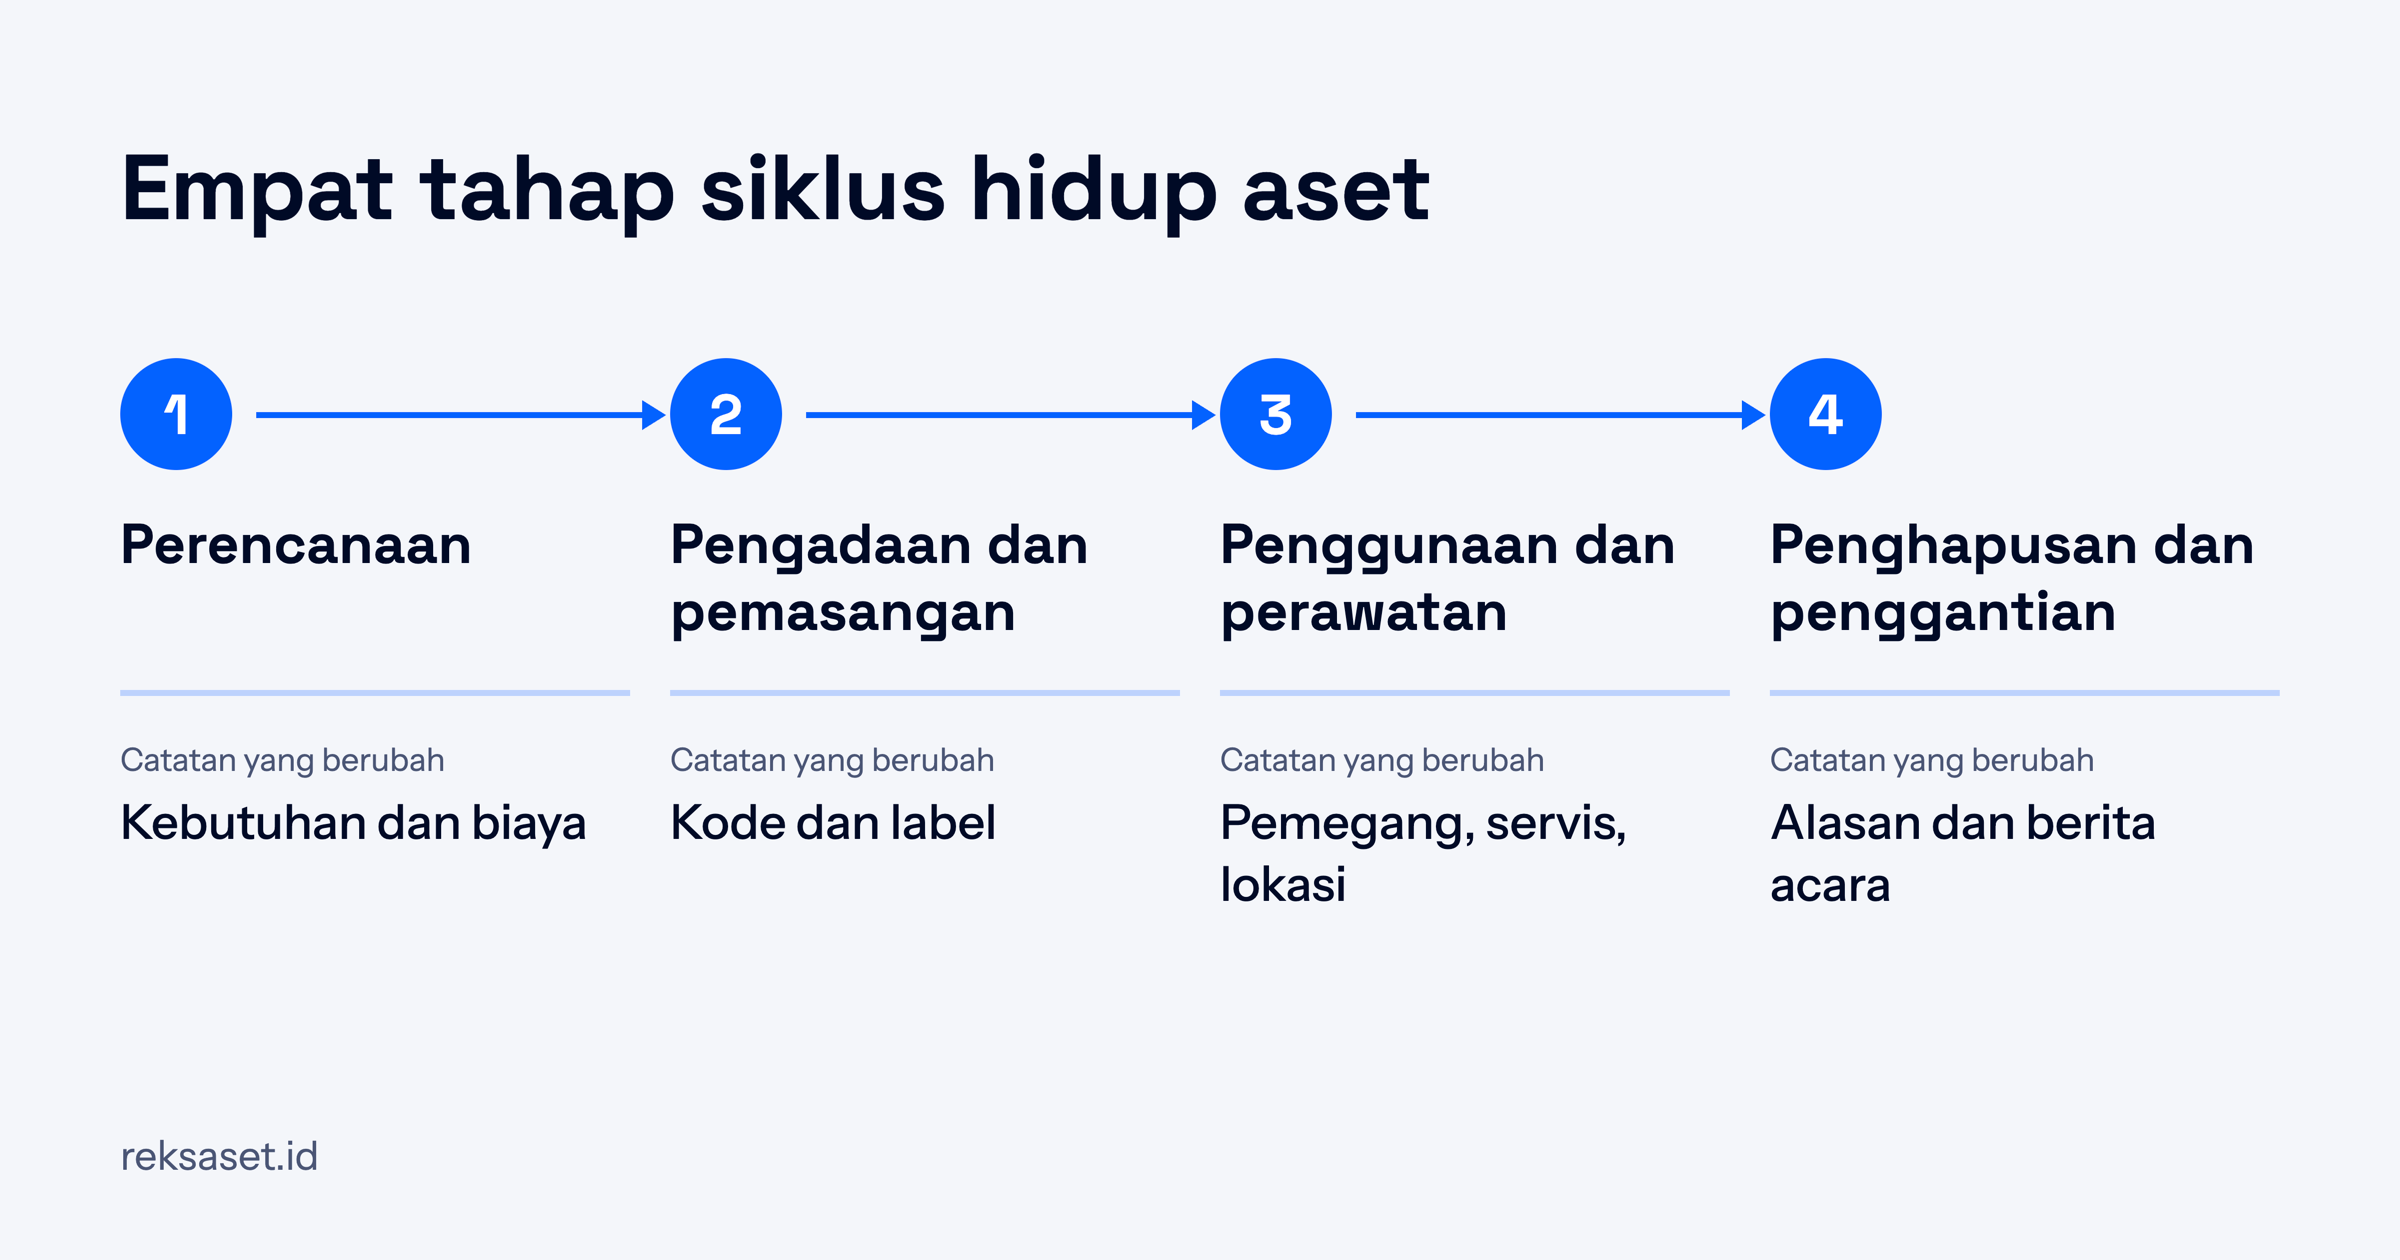
Untuk daftar yang lebih rapi, lihat contoh daftar inventaris kantor. Untuk perpindahan barang, panduan berita acara serah terima barang membahas isi dokumennya. Untuk memetakan catatan aset per tahap, dari pengadaan sampai penghapusan, baca siklus hidup aset.
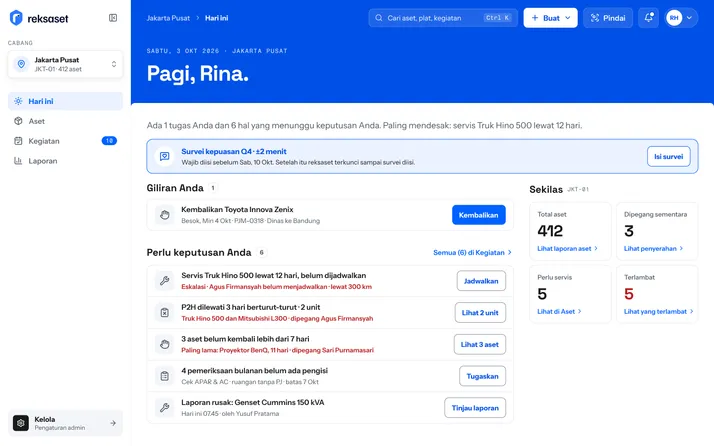
Di reksaset, daftar aset memuat status, kategori, kondisi, ruangan, pemegang, dan meter atau kilometer/jam mesin (KM/HM). Linimasa aset mencatat perubahan pemegang, lokasi, kondisi, dokumen, label, servis, dan status. Catatan itu membantu saat mencocokkan, tetapi hitung fisik tetap dikerjakan di lokasi. Gambaran lengkap pencatatannya ada di halaman aplikasi inventaris kantor.
8. Kalau auditor meminta sampel
Kalau auditor meminta sampel, siapkan satu berkas untuk tiap aset yang diminta:
- Dokumen perolehan, misalnya faktur, berita acara penerimaan dari vendor, atau bukti pembayaran.
- Catatan pemegang dan dokumen serah terima.
- Riwayat servis dan perbaikan.
- Foto barang dengan label atau kode yang terlihat.
Untuk aset yang diminta tetapi tidak ada, siapkan penjelasan tertulis dan dokumen pendukung, termasuk keputusan penghapusan bila sudah ada. Siapkan penjelasannya sebelum pemeriksaan.
Pertanyaan yang sering diajukan
Bagaimana prosedur audit atas aset tetap?
Dari sisi perusahaan, urutannya: siapkan daftar per lokasi, tunjuk penghitung, cocokkan tiap barang, catat selisih, lalu sahkan hasilnya dalam berita acara. Prosedur yang dijalankan KAP tidak dibahas di artikel ini.
Apa yang dimaksud dengan audit aset?
Audit aset adalah pekerjaan memeriksa apakah catatan aset cocok dengan barangnya. Pemeriksaan mencakup jumlah dan kondisi barang, lalu setiap selisih dijelaskan (Bawaslu Jateng).
Sumber & bacaan lanjut
- 1.Peraturan Menteri PUPR Nomor 28/PRT/M/2018 tentang Pengelolaan Barang Milik Negara di Kementerian PUPR (Pasal 1 angka 30)Salinan JDIH Kementerian PUPR yang di-host di dsdan.go.id
- 2.Peraturan Menteri Keuangan Nomor 181/PMK.06/2016 tentang Penatausahaan Barang Milik Negara (Pasal 18 ayat (1))JDIH Kementerian Keuangan (PDF besar, 794 halaman; isi Pasal 18 ayat (1) juga dikutip Buku Saku Bawaslu hlm. 7)
- 3.Buku Saku Tata Cara Inventarisasi Barang Milik NegaraBawaslu Provinsi Jawa Tengah (tanpa tanggal terbit tercetak; berkas dibuat 2021, dibuka 2026-10-25)
- 4.Modul PersediaanKPPN Pacitan, DJPb Kementerian Keuangan, 2022
- 5.GAO-02-447G: Best Practices in Achieving Consistent, Accurate Physical Counts of Inventory and Related PropertyU.S. Government Accountability Office, 2002 (arsip Internet Archive)
- 6.Peraturan Pemerintah Nomor 60 Tahun 2008 tentang Sistem Pengendalian Intern Pemerintah (Pasal 36 ayat (2) dan Penjelasannya)JDIH Kementerian Keuangan
- 7.Peraturan Pemerintah Nomor 27 Tahun 2014 tentang Pengelolaan Barang Milik Negara/Daerah (Pasal 1 angka 23; diubah dengan PP 28/2020)JDIH Kementerian Keuangan
- 8.Peraturan Kepala BKN Nomor 23 Tahun 2016 tentang Pedoman Pelaksanaan Audit Kinerja atas Pengelolaan Keuangan di Lingkungan BKN (hlm. 9)Badan Kepegawaian Negara, 2016
- 9.Prosedur Audit Aset Tetap untuk Menguji Asersi Akurasi, Keberadaan, Hak dan Kewajiban pada PT YMN oleh KAP PKF Paul HadiwinataSakilah Anjelita, Politeknik Negeri Jakarta, 2025
- 10.Inventarisasi Aset Tetap pada Politeknik Negeri Ujung PandangMuh. Nur Khalid, Politeknik Negeri Ujung Pandang, 2019
- 11.Contoh Daftar Inventaris Kantor dan Template Excelreksaset · Artikel
- 12.Berita Acara Serah Terima Barang: Isi, Contoh, dan Templatereksaset · Artikel
- audit aset
- opname fisik
- inventaris kantor
- kontrol internal